
Содержание
- Что на самом деле значит «займ без отказа»
- Как работает скоринг: четыре шага решения
- Какие данные оценивает система
- Три мифа о займах без отказа
- Как повысить шансы на одобрение
- Куда подавать заявку: на что смотреть
- Риски: нелегальные кредиторы и сайты-клоны
- Частые вопросы
- Итог: чек-лист из 6 пунктов
Что на самом деле значит «займ без отказа»
Формулировка «без отказа» описывает не отказ от проверок, а мягкие требования: МФО не просит справку о доходах, не требует залог и поручителей и не проверяет трудовую книжку. Решение принимается автоматически по анкете и доступным данным, поэтому заявку можно заполнить за несколько минут и в любое время суток.
Но порог отказа существует всегда. Если в кредитной истории есть действующие просрочки, нагрузка по платежам высокая, телефон оформлен на другое лицо или установлен самозапрет на займы, заявка не пройдёт — независимо от того, что написано на баннере. Подробный разбор всех стоп-факторов — в статье почему МФО отказывают в займе.
Как работает скоринг: четыре шага решения
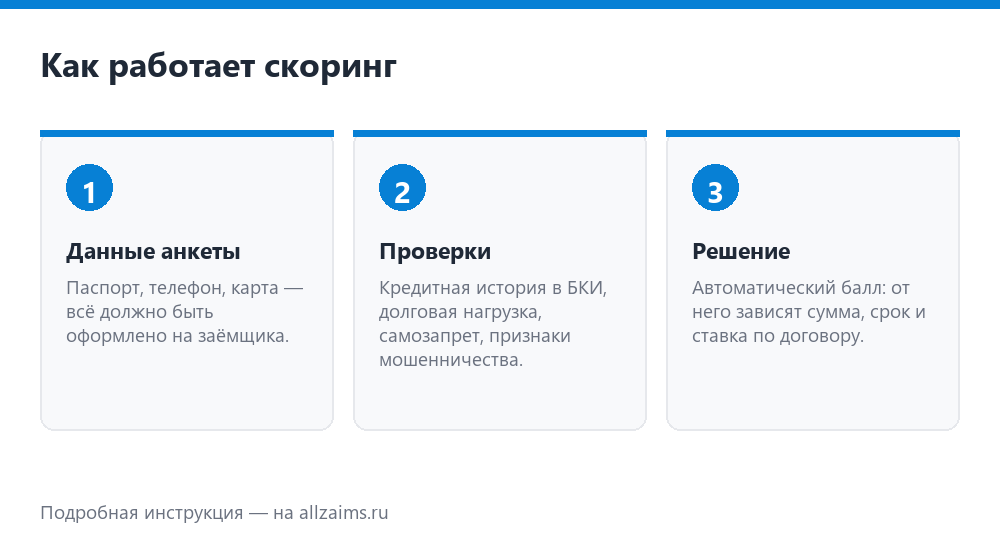
- Проверка анкеты. Система ищет опечатки, расхождения с паспортом и признаки «неживых» данных: несуществующий адрес, чужой номер, карта без имени.
- Запрос кредитной истории. Отчёт из бюро кредитных историй показывает просрочки, закрытые и действующие договоры, а также свежие запросы от других организаций.
- Расчёт нагрузки. Платежи по обязательствам сравниваются с доходом; учитывается и новый займ — это тот же показатель, который банки называют ПДН.
- Балл и решение. Модель выдаёт итоговый балл: от него зависят одобрение, доступная сумма, срок и ставка. Именно поэтому двум заёмщикам с одинаковой анкетой могут одобрить 3 000 ₽ и 30 000 ₽ соответственно.
Какие данные оценивает система
Состав моделей у каждой МФО свой, но набор входных данных похож:
- Паспортные данные и возраст. Обычно от 18 лет, у части компаний — от 21–23 лет; максимум бывает 65–75 лет.
- Регистрация и проживание. Гражданство РФ и постоянная регистрация; некоторые МФО работают не во всех регионах.
- Кредитная история. Просрочки, количество действующих договоров, как давно закрыт последний займ.
- Долговая нагрузка. Отношение платежей к доходу с учётом новой заявки.
- Телефон и карта. Номер должен быть оформлен на заёмщика, карта — именная (не корпоративная и не виртуальная без имени).
- Самозапрет. Сведения о запрете на выдачу займов хранятся в кредитной истории и обязательны к учёту.
- Активность заявок. Сколько организаций проверяли вашу историю за последние дни и недели.
Три мифа о займах без отказа
Миф 1. «Одобрят любую сумму». На самом деле лимит первого займа почти всегда ниже максимального по продукту: новому клиенту чаще дают небольшую сумму на короткий срок. Если в карточке указано «до 30 000 ₽», это верхняя граница для повторных клиентов, а не гарантия для первого обращения.
Миф 2. «Отказ можно обойти, если подать заявку в десять МФО». Каждая заявка оставляет запрос в кредитной истории. Десяток проверок за день выглядит как «поиск денег любой ценой» и снижает балл у следующих кредиторов.
Миф 3. «Есть МФО, которая даёт всем». Таких легальных организаций нет: все они обязаны оценивать риск и работать в рамках закона о потребительском кредите (займе). Обещание «займ всем без проверок» — признак того, что сайт не принадлежит МФО из реестра Банка России.
Как повысить шансы на одобрение
- Просите адекватную сумму. Ориентир — сумма, которую вы вернёте одним платежом без напряжения. Начните с небольшой суммы и короткого срока.
- Проверьте данные до отправки. ФИО, паспорт, адрес регистрации, телефон и карта — всё должно совпадать с документами.
- Запросите свой отчёт в БКИ. Так вы заранее увидите просрочки и чужие договоры. Как исправить записи — в статье про кредитную историю.
- Убедитесь, что самозапрета нет — проверьте статус на Госуслугах.
- Снизьте нагрузку. Закройте мелкие займы и по возможности сократите лимиты по кредитным картам перед новой заявкой.
- Не подавайте больше 2–3 заявок в день и не возвращайтесь к отказавшей компании сразу же: дайте данным обновиться.
- Верните первый займ в срок. Для МФО это лучший сигнал: лимит и условия следующего займа почти всегда улучшаются.
Куда подавать заявку: на что смотреть
Вместо поиска «МФО без отказа» полезнее сравнить три параметра: минимальную сумму для новых клиентов, требования (возраст, регистрация, гражданство) и способ получения денег. Несколько примеров из каталога allzaims.ru:
- еКапуста — займы «до зарплаты» с получением на карту и решением за минуты;
- Vivus — короткие займы на небольшой срок, подходят для первого обращения;
- Turbozaim — суммы до нескольких десятков тысяч рублей и более длинные сроки для повторных клиентов.
Перед подачей заявки откройте карточку компании: в блоке «Условия займа» видны сумма от и до, срок, ставка, ПСК и требования к заёмщику; в блоке «Реквизиты и контакты МФО» — юрлицо, номер записи в реестре Банка России и телефон поддержки. Оценивать все компании сразу удобнее по семи критериям выбора МФО.
Топ-5 займов онлайн
Риски: нелегальные кредиторы и сайты-клоны
Реклама «займ без отказа» часто встречается у сайтов, которые не являются микрофинансовыми организациями. Признаки опасного предложения:
- компании нет в государственном реестре МФО Банка России (cbr.ru/microfinance/registry), а номер записи в договоре не указан;
- просят предоплату «за одобрение», «страховку» или «проверку карты» до выдачи займа;
- настаивают на переводе денег на карту частного лица;
- обещают выдать займ, не запрашивая паспортных данных и согласия на обработку персональных данных;
- сайт копирует дизайн известной МФО, а адрес отличается одной буквой.
Проверить компанию несложно, и об этом стоит помнить перед вводом паспортных данных: подробный порядок — в новости как проверить МФО перед займом. Если вы столкнулись с нарушениями, обратитесь в интернет-приёмную Банка России (cbr.ru/Reception) или к финансовому уполномоченному (finombudsman.ru, 8 800 200-00-10).
Частые вопросы
Есть ли МФО, которые дают займ всем?
Нет. Легальная микрофинансовая организация обязана оценивать риск и учитывать кредитную историю, нагрузку и самозапрет. «Даём всем» — маркетинг или признак кредитора вне реестра.
Что делать, если отказывают все компании?
Запросите отчёт в БКИ, проверьте записи и нагрузку, закройте мелкие долги, убедитесь, что самозапрета нет, и попробуйте подать заявку через 1–2 месяца на меньшую сумму. План действий подробно описан в статье про причины отказов.
Влияет ли количество заявок на решение?
Да. Каждая заявка означает запрос кредитной истории; их частая серия снижает доверие. Держите темп: 1–2 заявки за раз и только в компании с подходящими условиями.
Можно ли оформить займ, если есть действующий займ в другой МФО?
Иногда да, но балл будет ниже: учитывается общая нагрузка. Оцените, потянете ли вы два платежа одновременно, и не берите новый займ только для того, чтобы закрыть старый — долг не уменьшится, а расходы вырастут.
Итог: чек-лист из 6 пунктов
- Проверьте компанию в реестре МФО Банка России до заполнения анкеты.
- Запросите свой отчёт в БКИ и уберите причины отказа.
- Убедитесь, что самозапрет не установлен.
- Подайте заявку на сумму, которую реально вернуть в срок.
- Не рассылайте десятки заявок: максимум 2–3 в день.
- Верните первый займ в срок — это улучшит условия следующих займов.
Материал носит информационный характер и не является индивидуальной финансовой рекомендацией. Решение по заявке принимает МФО; условия займа указаны в индивидуальных условиях договора — проверьте сумму, срок, ставку, ПСК и полную сумму к возврату до подписания.