
Содержание
- Критерий 1. Статус компании: реестр ЦБ и СРО
- Критерий 2. ПСК и сумма к возврату
- Критерий 3. Сумма и срок займа
- Критерий 4. Скорость решения и способ выдачи
- Критерий 5. Погашение, продление и досрочный возврат
- Критерий 6. Дополнительные платежи
- Критерий 7. Отзывы и рейтинг в каталоге
- Типичные ошибки при выборе МФО
- Частые вопросы
- Итог: чек-лист из 7 пунктов
Критерий 1. Статус компании: реестр ЦБ и СРО
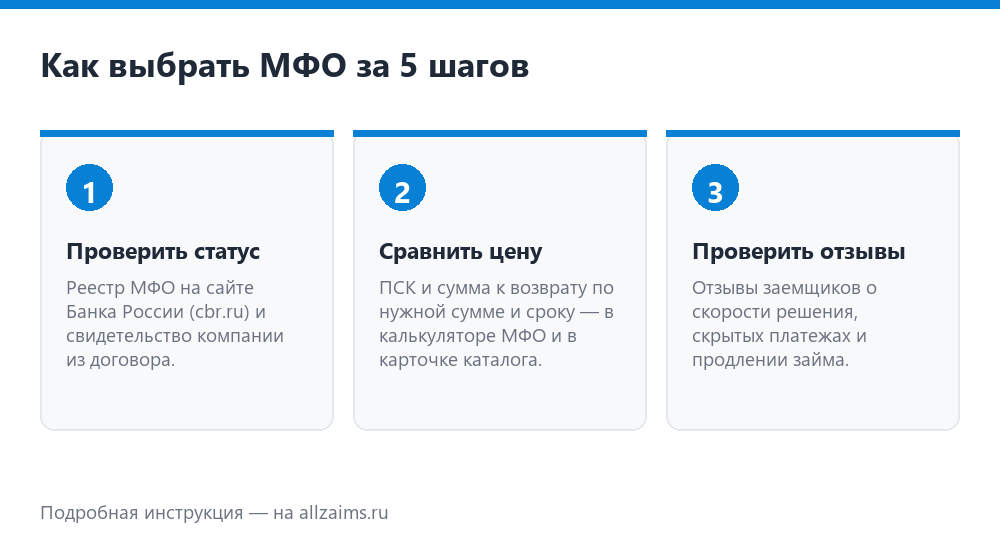
Начинать сравнение нужно не с процентов, а с проверки: имеет ли компания право выдавать займы. Законная микрофинансовая организация есть в государственном реестре микрофинансовых организаций Банка России — он опубликован на сайте cbr.ru (раздел «Микрофинансирование», «Реестры субъектов рынка микрофинансирования»). Номер свидетельства или записи в реестре указывают в договоре займа и в разделе реквизитов на сайте компании. У всех МФО в каталоге allzaims.ru такой номер есть в карточке — его можно сверить с реестром.
Второй признак — участие в саморегулируемой организации. Большинство крупных МФО входят в СРО «МиР» (сайт npmir.ru): базовые стандарты СРО дополняют требования закона — они касаются раскрытия условий, работы с просроченной задолженностью и порядка обращений клиентов. Если компания не в реестре и не в СРО, а по телефону обещает «займ под 0% без документов», это не МФО.
Отдельно стоит знать, куда идти с жалобой. Споры с МФО рассматривает финансовый уполномоченный (finombudsman.ru, телефон 8 800 200-00-10) — обращение бесплатное. Навязчивое взыскание просроченной задолженности можно обжаловать через форму ФССП (fssp.gov.ru/form).
Критерий 2. ПСК и сумма к возврату
Главная цифра для сравнения — ПСК, полная стоимость потребительского займа. По закону о потребительском кредите (займе) её обязаны указать на первой странице индивидуальных условий договора в прямоугольной рамке. ПСК — это не «ставка в день», а все расходы заемщика по договору, выраженные в процентах годовых: проценты за пользование деньгами, комиссии и другие платежи, если они есть.
Сравнивать предложения удобнее по сумме к возврату. Для примера: займ 30 000 ₽ на 24 недели под 0,8% в день — это 5 760 ₽ процентов, то есть к возврату 35 760 ₽ при ПСК 292% годовых (пример расчёта опубликован на сайте одной из МФО каталога). Тот же займ на 7 дней под 0% обойдётся ровно в 30 000 ₽ при возврате в срок: на этом построены акции «первый займ бесплатно».
Отсюда простое правило: чем длиннее срок, тем больше переплата, даже если ставка в день одинаковая. Поэтому при выборе смотрите не на «0,8% в день», а на итоговую сумму платежа в калькуляторе МФО.
Критерий 3. Сумма и срок займа
Микрозаймы делятся на короткие (до 30 дней) и длинные (до 180–365 дней). Короткий займ подходит, когда деньги нужны до зарплаты: сумма обычно до 30 000 ₽, а переплата минимальна. Длинный займ — это аналог банковского кредита на десятки и сотни тысяч рублей: платёж меньше, но общая сумма процентов выше, а требования к заемщику строже.
При выборе ориентируйтесь на сумму, которую сможете вернуть одним платежом или удобным графиком. Просить максимум «на всякий случай» не стоит: чем больше сумма, тем выше долговая нагрузка в глазах системы скоринга, а значит выше риск отказа. Если сумма нужна небольшая, сравнивайте короткие займы в каталоге — там же видны ограничения по возрасту и срокам.
Критерий 4. Скорость решения и способ выдачи
Скорость — то, за что заемщики идут в МФО. У разных компаний она отличается: роботизированные сервисы принимают решение за 1–5 минут, у других рассмотрение занимает 10–15 минут. Смотрите не только на обещанное время, но и на то, когда деньги фактически оказываются на карте: у одних МФО перевод идёт моментально по СБП, у других зависит от банка получателя.
Обратите внимание и на условия, которые влияют на решение: обязательна ли постоянная регистрация, есть ли ограничения по возрасту (18–65, 21–70, 18–80 лет), нужно ли подтверждать доход. Если в карточке МФО указано ограничение, которое вас не подходит, не тратьте попытку — каждая заявка оставляет след в кредитной истории.
Критерий 5. Погашение, продление и досрочный возврат
Возврат займа должен быть удобным, иначе есть риск случайной просрочки. Хороший вариант — оплата картой в личном кабинете: деньги зачисляются сразу, чек приходит на e-mail. Дополнительно проверьте, можно ли платить по реквизитам с указанием номера договора, есть ли автоплатёж и напоминания о дате платежа.
Обязательно уточните три условия: возможно ли досрочное погашение без штрафа (полное и частичное), как оформляется продление и что оно стоит, как считается неустойка при просрочке. Продление выгоднее просрочки: при оплате начисленных процентов дата возврата основного долга переносится, а сведения о просрочке в бюро кредитных историй не передаются.
Критерий 6. Дополнительные платежи
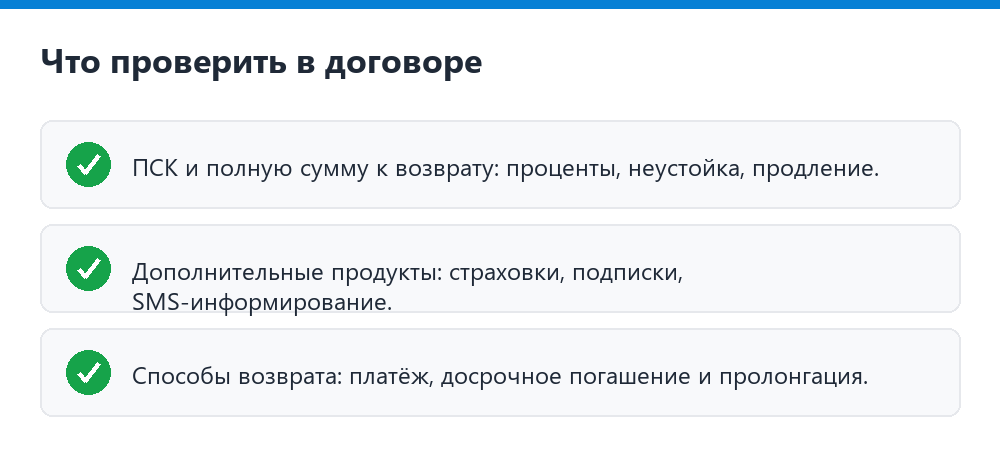
Кроме процентов за пользование деньгами в договоре могут быть другие платежи: страховка, платное SMS-информирование, подписки на сервисы, комиссия за перевод или за снятие наличных. Часть таких продуктов оформляется «галочкой» в анкете, и заемщик узнаёт о списании только по выписке банка.
Правило простое: перед подписанием договора проверьте в тексте индивидуальных условий строку с ПСК и перечень услуг, которые оформляются вместе с займом. Если сервис не нужен, от него можно отказаться — но лучше сделать это до подписания, а не выяснять после списания.
Критерий 7. Отзывы и рейтинг в каталоге
Отзывы показывают то, чего нет в тарифах: как быстро МФО реагирует на обращения, есть ли сложности с досрочным погашением, как ведёт себя поддержка. В каталоге allzaims.ru у каждой карточки МФО видны количество отзывов и средняя оценка — это удобная точка входа в сравнение: прочитайте 5–10 последних отзывов, обращая внимание не только на оценку, но и на причину негатива.
Полезно проверять и то, как компания раскрывает информацию о себе: юрлицо, свидетельство ЦБ, адрес, телефон, реквизиты для оплаты. Если на сайте нет ни реквизитов, ни ИНН, ни данных о регистрации, а поддержка отвечает только в мессенджере, лучше отказаться от такого предложения.
Типичные ошибки при выборе МФО
- Смотреть на «0,8% в день», а не на переплату. Ставка у большинства МФО одинаковая, а сумма к возврату зависит от срока: сравнить нужно именно её.
- Подавать заявки во все МФО сразу. Несколько заявок за короткий срок фиксируются в кредитной истории как признак повышенного риска.
- Просить максимум. Одобренная сумма и срок выше у тех, кто просит сумму, которую действительно может вернуть.
- Оформлять допродукты «по умолчанию». Страховки и подписки увеличивают стоимость займа, а иногда оформляются отдельным договором.
- Игнорировать проверку компании. Переход по ссылке из мессенджера на копию сайта МФО — самый частый сценарий потери данных карты.
Сравните предложения каталога
Когда критерии понятны, остаётся сравнить несколько МФО по нужной сумме и сроку. Ниже — подборка карточек с актуальными условиями: суммой, сроком, ставкой, ПСК и оценкой заемщиков. Внутри каждой карточки есть отдельные разделы про условия займа, личный кабинет и реквизиты компании.
Топ-5 займов онлайн
Ориентир по переплате: займ до 15 000 ₽ на 7–12 дней у сервисов с акцией «первый займ под 0%» обходится без процентов при возврате в срок, а займ на 30 000 ₽ на месяц при ставке 0,8% в день — это около 7 200 ₽ процентов. Сравнивайте не только ставку, но и итог: короткие займы и длинные займы до 100 000 ₽ отличаются по переплате в разы.
Частые вопросы
Что важнее: ставка или ПСК?
ПСК: она учитывает все платежи по договору и позволяет сравнить предложения с разными сроками и допродуктами. Ставка в день показывает лишь стоимость процентов за пользование займом.
Можно ли брать займ, если банк уже отказал?
Да, МФО предъявляют меньше требований: обычно нужны паспорт, телефон и карта, а справки о доходах не запрашивают. Но решение всё равно принимает скоринг, и при высокой долговой нагрузке возможен отказ.
Опасно ли оформлять займ через сайт-агрегатор?
Каталог удобен для сравнения, но заявку всё равно надо оформлять на сайте выбранной МФО — по ссылке, которую можно проверить. Сверьте домен с адресом из реквизитов компании и убедитесь, что соединение защищено (адрес начинается с https).
Как быстро деньги приходят на карту?
У роботизированных сервисов — от нескольких минут: решение за 1–5 минут, перевод сразу после подписания договора. Точный срок зависит от банка получателя; при переводе по СБП деньги обычно приходят в течение минуты.
Итог: чек-лист из 7 пунктов
- Сверьте МФО с государственным реестром Банка России (cbr.ru).
- Сравните ПСК и сумму к возврату по своей сумме и сроку.
- Проверьте ограничения: возраст, регистрацию, документы.
- Уточните скорость решения и способ выдачи денег.
- Выясните условия продления, досрочного возврата и неустойки.
- Откажитесь от ненужных допродуктов до подписания договора.
- Прочитайте отзывы и сверьте реквизиты компании.
Материал носит информационный характер и не является индивидуальной финансовой рекомендацией. Условия займа всегда указаны в договоре МФО на дату обращения: перед подписанием проверьте сумму, срок, ПСК и полную сумму к возврату.