
Содержание
- Что происходит при просрочке: по дням
- Сколько начислят: неустойка и лимит 130%
- Пример расчёта
- Как просрочка влияет на кредитную историю
- Кто и как может требовать долг
- Законные способы выйти из просрочки
- Как общаться с МФО и чего не делать
- Частые вопросы
- Итог: план действий из 6 шагов
Что происходит при просрочке: по дням
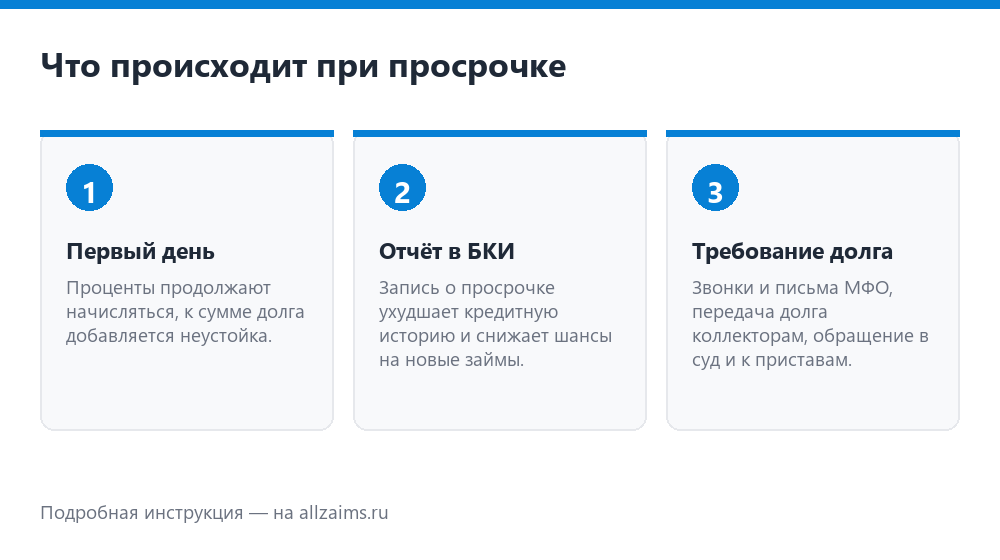
День 1. Наступает дата платежа из договора, деньги на счёт МФО не поступают. Проценты продолжают начисляться по ставке договора — обычно до 0,8% в день, а к сумме долга добавляется неустойка.
Первые дни. Компания напоминает о платеже: SMS, звонки, письма в личном кабинете. Многие МФО на этом этапе предлагают продление — если оплатить проценты, срок возврата сдвинется и просрочка не возникнет.
Далее. Сведения о нарушении срока передаются в бюро кредитных историй и остаются в отчёте: именно поэтому даже «пара дней» имеет значение для будущих заявок. Компания вправе начать досудебную работу, а затем обратиться в суд.
Если долг не гасится месяцами. Требование может быть передано коллекторскому агентству или взыскано по решению суда судебными приставами. Это не «конец», а этап, на котором особенно важно вести переписку и сохранять документы об оплатах.
Сколько начислят: неустойка и лимит 130%
Состав долга при просрочке обычно такой:
- основной долг — сумма, которую вы взяли;
- проценты за пользование — начисляются по ставке договора (до 0,8% в день);
- неустойка — чаще всего 20% годовых на сумму просроченного основного долга за каждый день нарушения срока, размер указан в индивидуальных условиях договора;
- дополнительные платежи, если они предусмотрены договором (например, плата за дополнительные услуги).
По закону о потребительском кредите (займе) сумма процентов, неустойки и иных платежей по договору займа сроком до одного года не может превышать 130% суммы займа. То есть займ «не растёт» бесконечно: даже при длительной просрочке максимальная переплата ограничена. У части компаний условия ещё мягче — по договорам, оформленным с 01.04.2026, отдельные МФО начисляют проценты только до 100% суммы займа.
Пример расчёта
Возьмём типовой короткий займ: 15 000 ₽ на 30 дней под 0,8% в день, ПСК 292% годовых. Если вернуть деньги в срок, к возврату — 18 600 ₽ (проценты 3 600 ₽).
Теперь тот же займ с просрочкой в 10 дней. К сумме долга добавляются:
- проценты за дополнительные 10 дней — около 1 200 ₽ (0,8% × 10 дней × 15 000 ₽);
- неустойка 20% годовых на основной долг за 10 дней — около 82 ₽.
Итого к возврату — примерно 19 882 ₽ вместо 18 600 ₽. Пример показывает главное: основная часть переплаты — это проценты по ставке договора, а не штраф. Поэтому чем раньше договор закрыт или продлён, тем меньше итоговая сумма.
Как просрочка влияет на кредитную историю
МФО обязана передавать в бюро кредитных историй сведения о платежах, включая нарушения сроков. Для будущих кредиторов важны три вещи: сам факт просрочки, её длительность и как давно она была. Даже одна просрочка в несколько дней заметно снижает шансы на новые займы, а серия нарушений — почти гарантированный отказ.
Кредитная история хранится семь лет со дня последнего изменения записи, поэтому «переждать» не получится: выгоднее закрыть долг и дальше обслуживать обязательства в срок. Постепенное улучшение истории — процесс управляемый: как именно, разобрано в статье как исправить кредитную историю. Если просрочка уже есть, а деньги нужны, начните с разбора стоп-факторов в статье почему отказывают в займе.
Кто и как может требовать долг
МФО. Компания напоминает о платеже, предлагает продление или реструктуризацию, начисляет неустойку по договору и может обратиться в суд.
Коллекторы. Если долг передан агентству, взаимодействие регулируется законом о защите прав физических лиц при возврате просроченной задолженности: есть ограничения по частоте звонков и встреч, а угрозы, давление и передача информации о долге третьим лицам недопустимы.
Суд и приставы. По решению суда взыскание ведут судебные приставы: проверяйте свои задолженности в официальном сервисе ФССП и не игнорируйте повестки и постановления. На нарушения при взыскании можно пожаловаться: форма ФССП доступна на сайте fssp.gov.ru/form, а спор с МФО по денежным требованиям рассматривает финансовый уполномоченный (finombudsman.ru, 8 800 200-00-10) — до обращения в суд это обязательный этап.
Законные способы выйти из просрочки
- Продление (пролонгация). Самый быстрый вариант для текущего займа: нужно оплатить начисленные проценты, и срок возврата сдвигается. Продление оформляют в личном кабинете до даты платежа; если срок уже нарушен, порядок уточняйте в поддержке.
- Реструктуризация. Изменение условий: новый график платежей, увеличение срока, иногда — снижение платежа. Обращаться нужно письменно через личный кабинет или на e-mail компании из раздела реквизитов.
- Кредитные каникулы. Отсрочка платежей по основаниям, установленным законом (например, снижение дохода, участие в СВО). Условия ограничены лимитами и требуют подтверждающих документов — уточняйте в своей МФО.
- Оплата частями по согласованному графику. Если нет возможности заплатить всё сразу, договоритесь с компанией о частичных платежах и обязательно фиксируйте договорённости письменно.
- Досрочное закрытие. Оплата всего остатка останавливает начисление процентов: проценты считаются только за фактическое пользование деньгами, комиссии за досрочный возврат законом запрещены.
Способы погашения и порядок продления у разных МФО описаны в карточках каталога: например, в разделе «Погашение, продление и досрочный возврат» у MoneyMan и Займера. Общие правила оплаты — в статье как погасить микрозайм.
Как общаться с МФО и чего не делать
- Пишите, а не только говорите. Обращения через личный кабинет и e-mail сохраняют историю: это защищает при спорах о суммах и договорённостях.
- Проверяйте сумму к возврату в кабинете. Реквизиты и итоговый долг всегда сверяйте в договоре и ЛК, а не по данным из звонка.
- Не переводите деньги на карты частных лиц. Оплата займа идёт на счёт МФО или через платёжные сервисы, указанные в договоре.
- Не берите новый займ, чтобы закрыть просроченный. Так долг только растёт: к старым процентам добавляются новые.
- Не игнорируйте судебные документы. Пропустить срок возражений проще, чем оспорить последствия: разбирайтесь с повестками и требованиями сразу.
- Сохраняйте чеки и квитанции. Подтверждение оплаты — главный аргумент, если платёж «не дошёл» или сумма в кабинете не обновилась.
Как выбирать займ, чтобы не попасть в просрочку
Профилактика проще, чем расхлёбывание долга. Три правила: берите сумму, которую вернёте одним платежом; выбирайте срок, совпадающий с датой дохода; заранее узнайте условия продления и размер неустойки. Проверить компании с прозрачными условиями можно в каталоге МФО России — в карточках указаны сумма, срок, ставка, ПСК и порядок погашения.
Топ-5 займов онлайн
Частые вопросы
Сколько может «набежать» по просроченному займу?
Не больше 130% суммы займа: это предел для процентов, неустойки и иных платежей вместе по договорам сроком до одного года. У части МФО для договоров, оформленных с 01.04.2026, порог ниже — до 100% суммы.
Могут ли посадить за долг по микрозайму?
Нет. Заём — денежное обязательство: спор решается в гражданском порядке, долг взыскивают через суд и приставов. Но мошенничество при оформлении займа по поддельным документам — уже уголовная ответственность.
Что делать, если позвонили «из МФО» и требуют оплату на карту?
Прекратите разговор и проверьте долг в личном кабинете МФО. Реквизиты для оплаты всегда указаны в договоре и в ЛК; перевод на карту частного лица — признак мошенничества. О подозрительных звонках можно сообщить в поддержку компании и в интернет-приёмную Банка России (cbr.ru/Reception).
Продление — это просрочка?
Нет, если продление оформлено до даты платежа и проценты оплачены: срок возврата сдвигается, договор продолжает действовать. Если срок уже нарушен, порядок уточняйте в поддержке МФО.
Испортится ли кредитная история, если закрыть долг сейчас?
Запись о нарушении срока останется, но её «вес» снижается: кредиторы смотрят и на давность нарушения, и на дисциплину после него. Чем раньше долг закрыт, тем быстрее история выправится.
Итог: план действий из 6 шагов
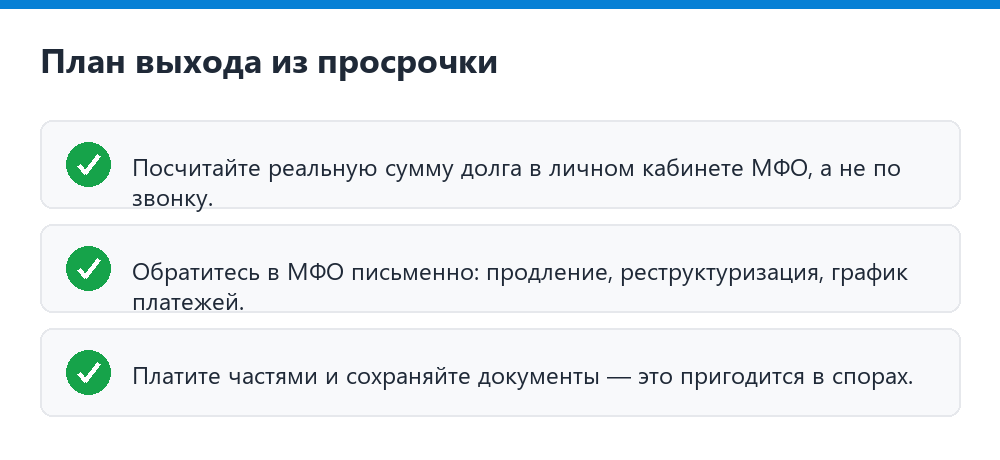
- Проверьте точную сумму долга и реквизиты в личном кабинете МФО.
- Если срок ещё не нарушен — оформите продление и оплатите проценты.
- Если просрочка возникла — напишите в МФО о реструктуризации или графике платежей.
- Начните платить частями и сохраняйте все подтверждения оплат.
- Проверьте свою кредитную историю и следите за обновлением записей.
- Новый займ берите только после закрытия текущего — и на сумму, которую вернёте в срок.
Материал носит информационный характер и не является юридической консультацией. Размер неустойки, порядок продления и суммы к возврату указаны в индивидуальных условиях вашего договора займа — проверяйте их в личном кабинете МФО.