
Содержание
- Как МФО принимает решение по заявке
- 8 причин отказа в займе
- Просрочки и пустая кредитная история
- Высокая долговая нагрузка (ПДН)
- Самозапрет на кредиты и займы
- Ошибки в анкете и данных о заёмщике
- Частые заявки и слишком большая сумма
- Почему отказывают с хорошей кредитной историей
- Что делать после отказа: пошаговый план
- Частые вопросы
- Итог: чек-лист перед новой заявкой
Как МФО принимает решение по заявке
Микрофинансовые организации рассматривают заявки автоматически: по анкете запускается скоринговая модель, которая сверяет данные с доступными базами и рассчитывает вероятность возврата денег в срок. Человек в этом процессе обычно не участвует — решение выносит система, поэтому оно приходит за считанные минуты.
Единого «стоп-листа», общего для рынка, не существует: каждая МФО настраивает модель под свои продукты. Два похожих займа в разных компаниях по одной и той же анкете могут получить разные решения — поэтому отказ в одной МФО не означает отказ во всех. Сравнивать условия и лимиты удобно в каталоге: рейтинг МФО показывает суммы, сроки, ставки и требования каждой компании, а разбор из семи критериев помогает выбрать подходящий вариант до подачи заявки.
Есть и обратная сторона: обещания «одобрим всем и без проверок» — маркетинг. Займы выдают по договору и за счёт собственных или привлечённых средств, поэтому компания обязана оценивать риск. Как это устроено изнутри, разобрано в статье про скоринг и «займы без отказа».
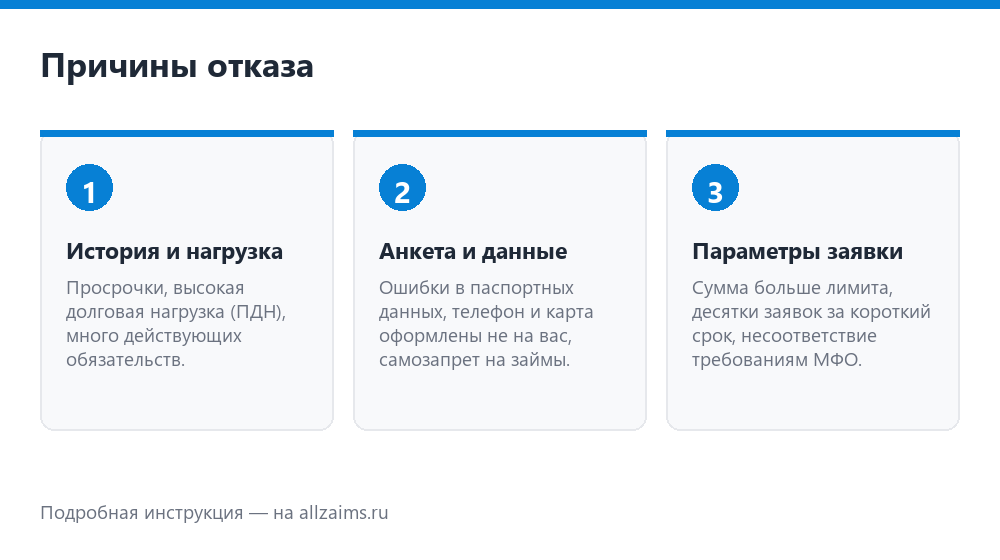
8 причин отказа в займе
- Просрочки по кредитам и займам — действующие и недавние закрытые.
- Высокая долговая нагрузка — на платежи по обязательствам уходит слишком большая часть дохода.
- Действующий самозапрет на выдачу кредитов и займов, о котором заёмщик мог забыть.
- Ошибки в анкете и данных — паспортные данные, телефон, карта, адрес регистрации.
- Много заявок за короткое время — включая заявки в другие МФО и банки.
- Несоответствие требованиям компании — возраст, гражданство, регион регистрации, отсутствие постоянного дохода.
- Проблемы с телефоном или картой — не на имя заёмщика, корпоративный номер, виртуальная карта без имени.
- Слишком большая сумма займа для первого обращения — или срок, не совпадающий с датой предполагаемого дохода.
Дальше разбираем каждую причину: как её проверить самостоятельно и что реально исправить.
Просрочки и пустая кредитная история
Кредитная история — это записи о договорах займа и платежах по ним, которые хранятся в бюро кредитных историй (БКИ). МФО запрашивает отчёт через БКИ и видит там не только просрочки, но и то, как заёмщик обслуживал обязательства: платил ли в срок, закрывал ли договоры, брал ли несколько займов одновременно.
Плохо на решение влияют действующие просрочки, свежие нарушения срока (даже в несколько дней) и «просрочка по мелочи» — например, неоплаченный потребительский займ на 3 000 ₽. Отсутствие истории работает иначе: формально просрочек нет, но компании нечего оценивать, а первый займ — самый рискованный для кредитора. Поэтому новичкам чаще одобряют небольшие суммы с коротким сроком.
Проверить свои записи можно бесплатно: перечень бюро, в которых хранится история, доступен на Госуслугах, а сам отчёт в каждом БКИ можно запрашивать два раза в год без оплаты. Если в отчёте есть чужие договоры или неверные данные, их оспаривают через бюро — порядок описан в статье как исправить кредитную историю.
Высокая долговая нагрузка (ПДН)
Показатель долговой нагрузки — это отношение ежемесячных платежей по всем кредитам и займам к среднемесячному доходу. Компания считает ПДН с учётом нового займа: если платежи вместе с ним «съедают» большую часть дохода, риск просрочки растёт, и вероятность отказа увеличивается.
Например, при доходе 50 000 ₽ и платежах по кредитам 25 000 ₽ нагрузка уже составляет около 50%; добавление ещё одного обязательства поднимает её выше. МФО рассчитывает ПДН по своим правилам, поэтому единого порога «отказать при 50%» нет — но чем ниже нагрузка, тем лучше решение.
Что помогает: закрыть перед новой заявкой мелкие займы и кредитные карты, снизить запрашиваемую сумму, увеличить срок (платёж станет меньше) и указать в анкете реальный, а не желаемый доход.
Самозапрет на кредиты и займы
С 1 марта 2025 года любой человек может установить самозапрет на выдачу кредитов и займов через Госуслуги, а с 1 сентября 2025 года — также через МФЦ. Сведения о запрете вносятся в кредитную историю, и МФО обязана их учитывать: если вы сами закрыли себе дистанционные займы и забыли об этом, заявка будет отклонена.
Проверить статус запрета можно на Госуслугах в разделе о самозапрете. Обратите внимание: снятие действует не мгновенно — после подачи заявления нужно выждать, пока сведения обновятся в кредитной истории, и только потом подавать новую заявку.
Ошибки в анкете и данных о заёмщике
Самая недооценённая причина отказов — расхождения в данных. Система сверяет анкету с кредитной историей по номеру телефона, паспорту и СНИЛС, поэтому проверьте перед отправкой:
- ФИО и паспортные данные — без опечаток, как в документе;
- номер телефона — оформлен на вас и не менялся в последние месяцы;
- банковскую карту — только именную, а не карту супруга или работодателя;
- адрес регистрации — тот, что указан в паспорте;
- доход — реальный и подтверждаемый, без «округлений» вверх.
Отдельно проверьте, что телефон не помечен как «мошеннический» и не использовался ранее другим человеком: виртуальные номера и номера на чужое имя для МФО почти всегда означают отказ.
Частые заявки и слишком большая сумма
Каждая заявка оставляет след: запрос кредитной истории от новой организации в отчёте виден другим кредиторам. Если за неделю подать 10–15 заявок, система может решить, что заёмщику срочно нужны деньги и он берёт их у всех подряд, — это заметно снижает шансы. Оптимально: одна-две заявки за раз, и только в компании, условия которой подходят.
Вторая крайность — завышенная сумма. Лимит для первого обращения реален не всегда: если в карточке указано «до 30 000 ₽», это не значит, что новому клиенту одобрят максимум. Разумно начать с суммы до 10 000 ₽ на 7–14 дней, вернуть в срок — и лимит постепенно вырастет. Примеры условий смотрите в карточках МФО: например, у «еКапуста» и MoneyMan указаны и минимальная, и максимальная сумма, поэтому заявку можно сразу подстроить под лимит нового клиента.
Почему отказывают с хорошей кредитной историей
Даже идеальная история не гарантирует одобрение. Причины обычно такие:
- Заявка не подходит продукту. Например, запрашивается заём на 30 дней, а компания ограничивает срок 21 днём.
- Совпадение с базой стоп-факторов. Тот же телефон или карта использовались в подозрительных заявках другими людьми.
- Высокая нагрузка при хорошей истории. Займы раньше платились в срок, но сейчас платежи превышают безопасную долю дохода.
- Доход не подтверждается возрастом, регионом или статусом занятости.
- Технический отказ: не прошла проверка карты, не подтвердился номер, ошибка при заполнении анкеты.
Отдельная причина — попытка мошенника оформить заём на ваши данные. Проверить, не появились ли в кредитной истории чужие договоры, можно по отчёту БКИ: подробности — в новости о мошеннических займах.
Что делать после отказа: пошаговый план
- Не подавайте заявки «куда попало». Пять отказов подряд портят картину для следующих кредиторов сильнее, чем сам отказ.
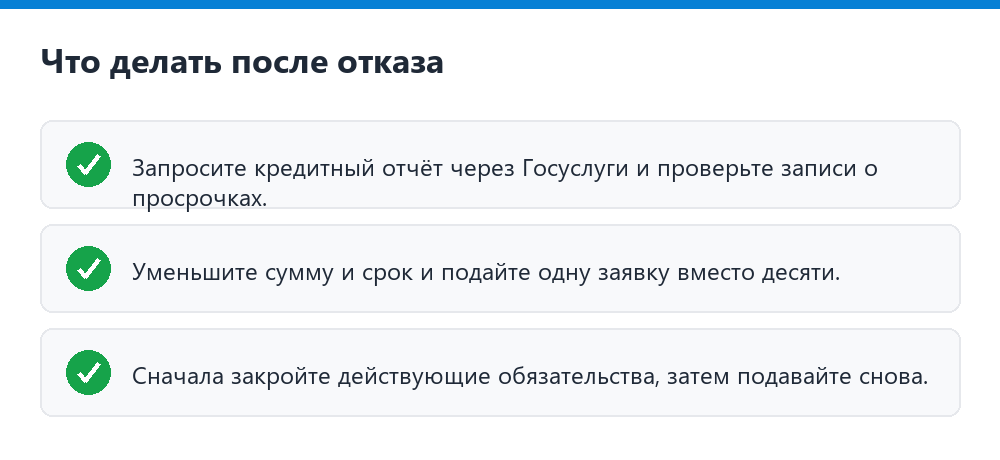
- Запросите кредитный отчёт через Госуслуги и проверьте: нет ли просрочек, чужих договоров и лишних запросов от МФО.
- Проверьте самозапрет в личном кабинете Госуслуг — действующий запрет отменяет саму возможность одобрения.
- Пересоберите анкету: сверьте данные, привяжите именную карту, уберите «округлённый» доход.
- Снизьте нагрузку: закройте мелкие задолженности, по возможности уменьшите лимиты по кредитным картам.
- Скорректируйте запрос: уменьшите сумму, сократите срок, подберите компанию с подходящими требованиями.
- Выждите 30–60 дней после серии отказов и подайте заявку снова — уже в одну МФО и на адекватную сумму.
Где взять займ после отказа
Смотреть стоит не на обещания «100% одобрения», а на условия конкретной МФО: минимальную сумму для новых клиентов, требования к возрасту и регистрации, способы получения денег и правила продления. Несколько ориентиров из каталога allzaims.ru:
- еКапуста — короткие займы «до зарплаты» с решением за несколько минут и получением на карту;
- MoneyMan — суммы от небольших до нескольких десятков тысяч рублей и срок до нескольких месяцев;
- Займер — онлайн-займы с понятным расчётом переплаты и возможностью продления по правилам компании.
Итоговые сумма, ставка и срок всегда указаны в индивидуальных условиях договора: сверьте их перед подписанием. Полный список компаний — в разделе МФО России.
Топ-5 займов онлайн
Частые вопросы
МФО обязана объяснить причину отказа?
Как правило, компания ограничивается уведомлением о том, что заявка не одобрена, и не раскрывает детали скоринга. Проверить свои данные можно самому: запросить отчёт в БКИ, сверить записи, а при спорной ситуации обратиться в интернет-приёмную Банка России (cbr.ru/Reception) или к финансовому уполномоченному (finombudsman.ru, 8 800 200-00-10).
Отражается ли отказ в кредитной истории?
Сам отказ — нет. В кредитной истории виден запрос отчёта от МФО: по нему заметно, сколько компаний проверяли вас за короткий период. Поэтому не стоит «штурмовать» десятки сайтов сразу.
Стоит ли платить сервисам, которые обещают одобрение?
Посредник не влияет на скоринг МФО: решение принимает сама организация. Легальность компании проверяется в государственном реестре МФО Банка России; платные сервисы подбора займов одобрение не гарантируют.
Как быстро можно подавать заявку заново?
Если отказ был техническим (ошибка в карте, не подтвердился телефон) — сразу после исправления. Если из-за истории или нагрузки — вернитесь к заявке позже, закрыв мелкие задолженности.
Итог: чек-лист перед новой заявкой
- Проверьте отчёт БКИ на просрочки и чужие договоры.
- Убедитесь, что самозапрет не установлен (или уже снят).
- Сверьте анкету с паспортом и привяжите именную карту.
- Снизьте запрашиваемую сумму и срок до реалистичных.
- Подайте одну заявку в компанию с подходящими требованиями.
- Прочитайте блок «Условия займа» в карточке МФО и посчитайте сумму к возврату.
- Верните займ в срок — это лучший способ исправить историю и повысить лимит.
Материал носит информационный характер и не является индивидуальной финансовой рекомендацией. Требования, суммы и ставки МФО приведены по данным каталога на дату публикации и всегда уточняются в договоре: перед подписанием проверьте ПСК, полную сумму к возврату и условия продления.