
Содержание
- Кто выдаёт деньги: банк, МКК и МФК
- 7 отличий микрозайма от кредита
- Стоимость: ПСК и лимит переплаты
- Пример: сколько стоит 30 000 ₽
- Что выбрать в конкретной ситуации
- Требования, документы и скорость
- Риски микрозаймов и как их снизить
- Частые вопросы
- Итог: как выбрать за 5 минут
Кто выдаёт деньги: банк, МКК и МФК
Банковский кредит выдаёт кредитная организация с лицензией Банка России. Микрозаймы выдают микрофинансовые организации: по закону о микрофинансовой деятельности они делятся на два вида.
- Микрокредитная компания (МКК) — выдаёт займы гражданам и малому бизнесу; сумма по одному договору ограничена 500 000 ₽, привлекать средства сторонних инвесторов такая компания не может.
- Микрофинансовая компания (МФК) — более крупная организация: может привлекать инвестиции и выдавать до 1 млн ₽ на одного заёмщика, работает по усиленным требованиям регулятора.
Обе разновидности обязаны быть в государственном реестре МФО Банка России (cbr.ru/microfinance/registry), а номер записи указывается в договоре. Если компании в реестре нет — это не МФО; проверка занимает пару минут, подробный порядок есть в инструкции по проверке МФО.
7 отличий микрозайма от кредита
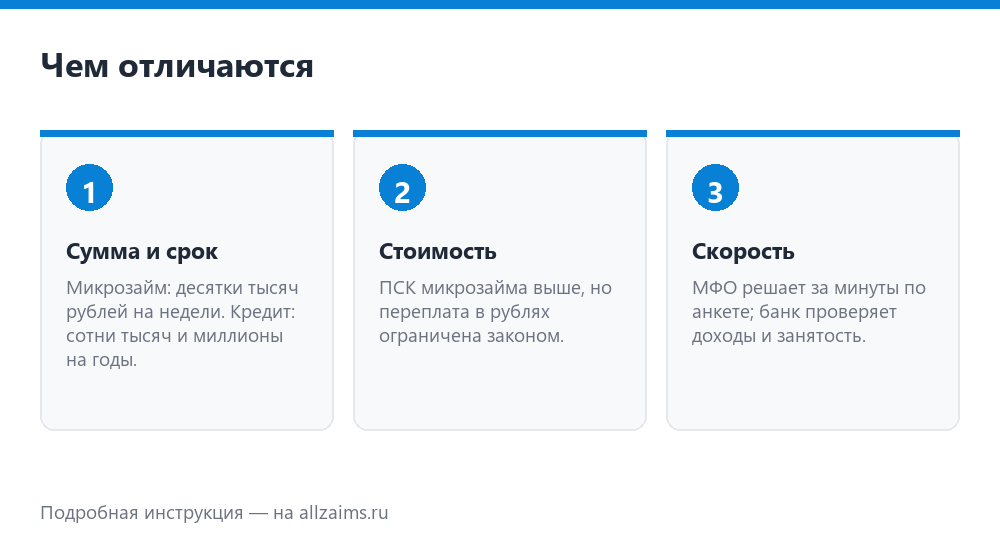
- Сумма. МКК — до 500 000 ₽, обычно же речь о 3 000–30 000 ₽. Кредит в банке — от десятков тысяч до миллионов рублей.
- Срок. Микрозайм «до зарплаты» — 7–30 дней, максимальные сроки в МФО — месяцы. Кредиты берут на год и дольше, ипотеку — на десятки лет.
- Стоимость. ПСК микрозайма может доходить до 292% годовых; у банковских кредитов и карт значения в разы ниже — особенно по долгим продуктам.
- Скорость решения. МФО отвечает за минуты и работает круглосуточно. Банк проверяет документы и занятость: от нескольких часов до нескольких дней.
- Пакет документов. Для займа обычно достаточно паспорта, номера телефона и именной карты. Банк запросит справки о доходе, иногда — поручителя или залог.
- Требования к заёмщику. МФО мягче к кредитной истории, но обычно жёстче к возрасту и регистрации. Банк смотрит доход, занятость и долговую нагрузку.
- Переплата в рублях. У микрозаймов она ограничена законом: проценты, неустойка и иные платежи вместе — не более 130% суммы займа по договорам до года. У кредитов ограничение работает иначе: сроками и ставкой.
Стоимость: ПСК и лимит переплаты
Сравнивать продукты нужно по двум цифрам. Первая — ПСК (полная стоимость кредита или займа): она указана на первой странице индивидуальных условий в прямоугольной рамке и включает все расходы заёмщика, приведённые к процентам годовых. Вторая — сумма к возврату: конкретные рубли, которые вы заплатите по своей сумме и сроку.
Из-за короткого срока ПСК микрозайма всегда выглядит высокой: займ на две недели с переплатой в пару процентов от суммы даёт сотни процентов годовых. Зато в рублях переплата ограничена законом — не более 130% суммы займа (а у части МФО по договорам, оформленным с 01.04.2026, — до 100%). У банковского кредита ПСК ниже, но срок длиннее, поэтому итоговая переплата в рублях может оказаться больше.
Практический вывод: для суммы на несколько дней смотрите не на ПСК, а на сумму к возврату; для суммы на годы — сравнивайте ПСК и график платежей.
Пример: сколько стоит 30 000 ₽
Микрозайм. 30 000 ₽ на 24 недели под 0,8% в день: проценты 5 760 ₽, к возврату 35 760 ₽, ПСК 292% годовых (пример расчёта опубликован на сайте одной из МФО каталога). Тот же займ на 7–14 дней под 0% при возврате в срок обойдётся ровно в 30 000 ₽ — так работают акции «первый займ без процентов».
Банковский кредит. 30 000 ₽ на год со ставкой около 30% годовых — это примерно 4 700 ₽ процентов при аннуитетных платежах, ПСК заметно ниже 292%. Для заёмщика с подтверждённым доходом банковский вариант дешевле — но решение принимается дольше, а требования выше.
Разница становится критичной на длинных сроках: правило «чем дольше срок и больше сумма, тем выгоднее банк» работает почти всегда.
Что выбрать в конкретной ситуации
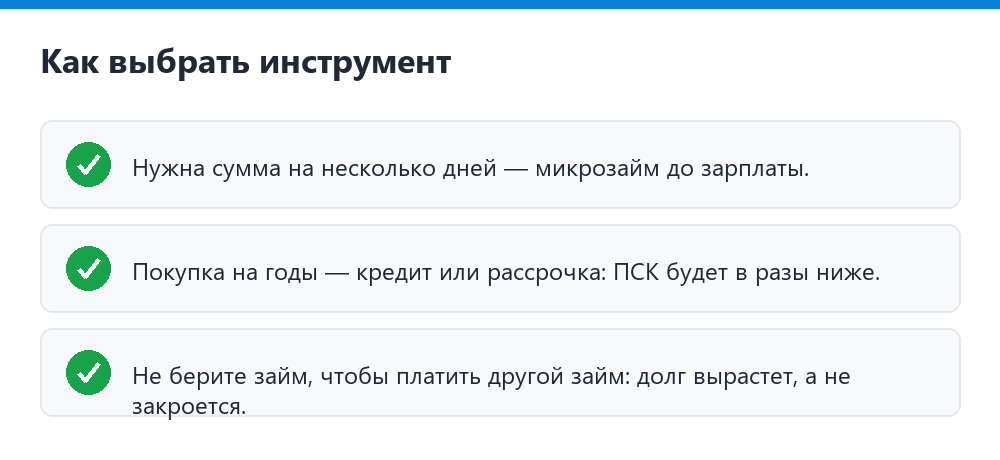
- Деньги нужны на 5–14 дней до зарплаты — микрозайм. Брать кредит на год из-за недельной нехватки денег невыгодно: заплатите проценты за весь срок.
- Сумма нужна на несколько месяцев — сравните среднесрочные займы МФО и банковский кредит: если есть возможность подождать и собрать документы, банк чаще выгоднее.
- Покупка на годы (ремонт, авто, обучение) — кредит, рассрочка или целевая программа. Микрозайм здесь проигрывает по стоимости.
- Нет подтверждённого дохода или испорчена история — микрозайм в МФО может быть единственным доступным вариантом; чтобы не испортить историю ещё больше, берите небольшую сумму и возвращайте в срок.
- Займ нужен, чтобы закрыть другой займ — стоп. Это признак долговой спирали: сначала разберитесь с текущим долгом (что делать при просрочке).
Требования, документы и скорость
Условия отличаются не только цифрами, но и «входным билетом». В карточках МФО каталога видно, что требования минимальны: гражданство РФ, возраст (обычно 18+), паспорт, постоянная регистрация, мобильный телефон и именная банковская карта. Справки о доходах и залог не нужны, а решение приходит за минуты — поэтому МФО выручает, когда деньги нужны сегодня.
Банк, наоборот, оценивает платёжеспособность: доход, занятость, кредитную нагрузку, иногда — поручителя или залог. Зато и ставка, и лимиты у банков выгоднее, а по крупным суммам банк почти всегда вне конкуренции.
Важно: мягкие требования не отменяют проверок. МФО всё равно смотрит кредитную историю, нагрузку и данные анкеты — как это работает, разобрано в статьях про скоринг и про причины отказов.
Риски микрозаймов и как их снизить
- Высокая стоимость при длительном пользовании. Займ на неделю дешёв, на несколько месяцев — уже нет. Сравнивайте сумму к возврату.
- Долговая спираль. Перекрывать один займ другим нельзя: платежи растут, а долг не уменьшается. Если платить не получается, обсуждайте продление или реструктуризацию, а не новый займ.
- Просрочка и кредитная история. Даже несколько дней просрочки попадают в отчёт БКИ и снижают шансы на будущие займы и кредиты.
- Мошеннические сайты. Пользуйтесь только официальными сайтами МФО из реестра Банка России и никогда не платите «за одобрение» заранее.
- Лишние заявки. Каждая проверка истории видна другим кредиторам, поэтому десяток заявок за день — плохая идея.
Снизить риски помогает простой расчёт до подачи заявки: сколько вы вернёте в дату платежа, из каких денег и что будет, если доход задержится. Если ответа нет — сумма или срок выбраны неверно.
С чего начать сравнение
Удобно сравнивать предложения в каталоге: в карточке каждой компании указаны сумма, срок, ставка, ПСК, требования и способы получения. Ориентиры по разным сценариям:
- еКапуста — короткие займы «до зарплаты» с получением на карту;
- Лайм-Займ — среднесрочные займы на большие суммы и длинные сроки для тех, кому нужен запас времени;
- Займер — онлайн-займы с понятным расчётом переплаты и возможностью продления.
Топ-5 займов онлайн
Полный список компаний с условиями — в разделе МФО России, а пошаговый алгоритм сравнения — в статье как выбрать МФО.
Частые вопросы
Что дешевле — микрозайм или кредит?
На длинном сроке и крупной сумме дешевле кредит: у него ниже ПСК. На коротком сроке сравнивать нужно сумму к возврату: займ на 7–14 дней с переплатой в несколько процентов от суммы обходится дешевле, чем годовой кредит с процентами за весь срок.
Влияет ли микрозайм на возможность получить кредит в банке?
Он отражается в кредитной истории, как и кредит. Аккуратно закрытые займы не мешают, а частые займы и просрочки банки оценивают как повышенный риск.
Можно ли получить микрозайм, если есть кредит?
Формально да, но МФО учитывает общую долговую нагрузку. Оцените, потянете ли вы оба платежа, и не закладывайте будущие доходы дважды.
Как быстро выдают микрозайм?
Решение обычно приходит за минуты, деньги переводят на карту или счёт; часть компаний работает круглосуточно. Банковский кредит выдают после проверки — это может занять от нескольких часов до нескольких дней.
На какую максимальную сумму можно рассчитывать в МФО?
По закону МКК выдаёт до 500 000 ₽, МФК — до 1 млн ₽ на заёмщика. На практике лимиты конкретной компании указаны в карточке МФО: обычно это десятки тысяч рублей для новых клиентов с ростом лимита при повторных займах.
Итог: как выбрать за 5 минут
- Определите сумму и срок: до 30 дней — смотрите МФО, на месяцы и годы — банк.
- Посчитайте сумму к возврату на калькуляторе и сравните с доходом.
- Проверьте компанию в реестре МФО Банка России (или лицензию банка).
- Сравните ПСК, требования и способы получения в карточке.
- Прочитайте условия продления и размер неустойки — до подписания договора.
- Берите только ту сумму, которую вернёте в срок без новых займов.
Материал носит информационный характер и не является индивидуальной финансовой рекомендацией. Условия займов и кредитов определяются договором: проверьте сумму, срок, ставку и ПСК на первой странице индивидуальных условий перед подписанием.