
Содержание
- Дата возврата: что важно помнить
- Способы погашения займа
- Оплата по реквизитам: главное про назначение платежа
- Досрочное погашение
- Продление или просрочка: что выбрать
- Если платёж не дошёл
- Если платить не получается
- Частые вопросы
- Итог: чек-лист из 6 пунктов
Дата возврата: что важно помнить
Дата и сумма возврата указаны в индивидуальных условиях договора и в графике платежей — он есть в личном кабинете МФО. Короткие займы возвращают одним платежом, длинные — по графику, например раз в две недели. Если платёж должен пройти через банк или терминал, делайте его заранее: зачисление может занять от нескольких часов до двух-трёх дней, и формально просрочка возникнет, даже если деньги «в пути».
Отдельно проверьте, есть ли настройка автоплатежа и напоминания о дате платежа в мобильном приложении. Это снижает риск случайной просрочки, которая отражается в кредитной истории.
Способы погашения займа
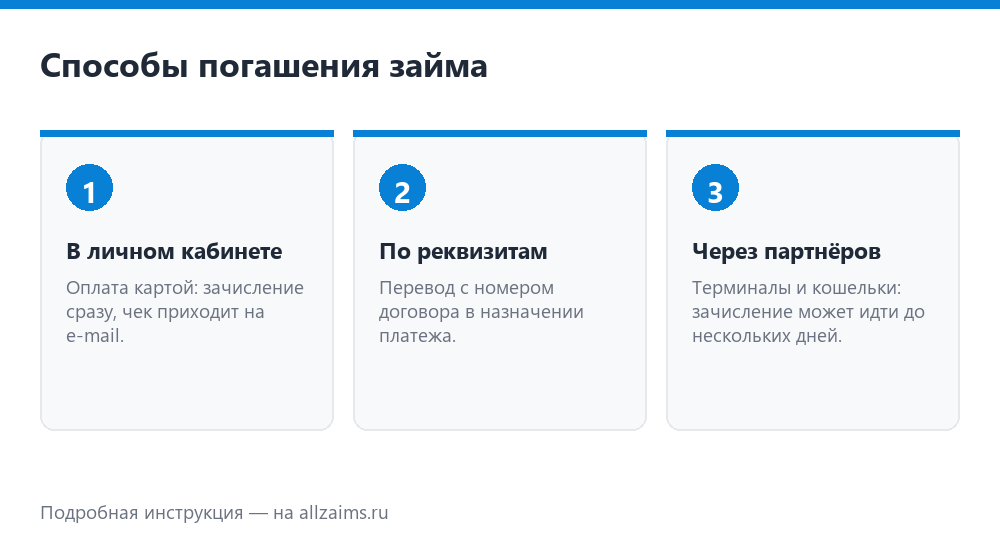
- Карта в личном кабинете. Самый быстрый вариант: списание проходит сразу, чек и квитанция сохраняются в кабинете, а платёж автоматически привязывается к договору.
- Оплата по номеру договора без входа в кабинет. Многие МФО дают отдельную страницу «оплатить займ»: достаточно номера договора и данных карты.
- Банковский перевод по реквизитам. Подходит для крупных сумм и оплаты из интернет-банка: реквизиты компании указаны на сайте и в договоре.
- Платёжные терминалы и сервисы. Оплата наличными через партнёрские терминалы: удобно без карты, но зачисление занимает дольше.
- Электронный кошелёк. Перевод с кошелька или через привязанную к нему карту; срок зачисления зависит от сервиса.
Уточняйте у своей МФО точный перечень способов: часть компаний принимает оплату только в собственном личном кабинете и по реквизитам, а комиссии у сторонних сервисов могут отличаться.
Оплата по реквизитам: главное про назначение платежа
При переводе по реквизитам компании обязательно указывайте в назначении платежа номер договора займа и фамилию заемщика. Без номера договора платёж может «зависнуть» на счёте компании: банк видит поступление, а система МФО не может привязать его к займу, и просрочка формально сохраняется.
Порядок действий:
- возьмите реквизиты из договора или раздела «Реквизиты для оплаты» на сайте МФО — не из сообщений в мессенджерах;
- укажите точную сумму: часть суммы или сумма с «переплатой» может распределиться иначе, чем вы ожидаете;
- сохраните платёжное поручение или чек — это подтверждение при разборе ситуации с поддержкой;
- через день-два проверьте остаток долга в личном кабинете МФО, а не только списание в банке.
Досрочное погашение
Вернуть займ раньше срока можно двумя способами: полностью (одним платежом на всю сумму долга) или частично. В обоих случаях проценты начисляются только за фактический срок пользования деньгами, а штрафы за досрочный возврат законом не предусмотрены.
Как правильно закрыть займ досрочно:
- посмотрите в личном кабинете точную сумму к возврату на сегодня — она меняется каждый день, пока идут проценты;
- внесите платёж удобным способом и сохраните подтверждение;
- дождитесь, пока статус займа в кабинете изменится на «погашен» или «закрыт»;
- если требуется справка об отсутствии задолженности, запросите её в поддержке — она пригодится при подаче заявки в банк.
Продление или просрочка: что выбрать
Если сумма не собирается к дате платежа, у заемщика есть два пути. Первый — продление (пролонгация): вы оплачиваете начисленные проценты, и дата возврата основного долга переносится. Продление оформляется в личном кабинете до наступления даты платежа, а не после неё. Сведения о просрочке в бюро кредитных историй при этом не передаются.
Второй путь — просрочка. Она дороже: начисляется неустойка в размере из договора (закон ограничивает её верхнюю границу), долг передаётся в бюро кредитных историй и портит шансы на новые займы и кредиты. МФО начинают работу по взысканию: напоминания, письма, затем — обращение в суд и передача долга коллекторам.
Вывод простой: если деньги «подойдут» через несколько дней, выгоднее продлить займ и закрыть его без просрочки. Продление — платная услуга, но её стоимость обычно ниже общей суммы неустойки и последствий для кредитной истории.
Если платёж не дошёл
Ситуация, когда деньги списаны, а долг в кабинете не уменьшился, встречается нечасто, но решается просто:
- Проверьте статус операции в интернет-банке: списание может быть в обработке, а не исполнено.
- Сохраните чек из личного кабинета МФО или платёжного сервиса — в нём есть номер платежа и дата.
- Напишите в поддержку МФО: приложите чек и номер договора, компания найдёт платёж по реквизитам или назначению.
- Проверьте остаток долга ещё раз через 1–2 рабочих дня: при оплате через терминал зачисление идёт дольше, чем при оплате картой в кабинете.
Если до даты платежа остаются сутки, а вопрос не решается, сообщите об этом МФО письменно — обращение в поддержку до наступления срока помогает избежать спорной просрочки.
Если платить не получается
Когда понятно, что вернуть займ в срок не получится, действовать нужно до даты платежа, а не после неё. Возможные варианты:
- продление — перенос даты возврата основного долга с оплатой процентов;
- частичный платёж — снижает долг и неустойку, если просрочка уже началась;
- реструктуризация и льготный период — есть у части МФО: условия и порядок обращения уточняйте в поддержке, некоторые компании выделяют для этого раздел в личном кабинете;
- обращение в СРО или финансовому уполномоченному — если спор касается условий договора или работы по взысканию (finombudsman.ru, форма ФССП: fssp.gov.ru/form).
Чего делать не стоит: игнорировать звонки и письма, платить «непонятным контрагентам» по ссылкам из мессенджеров, соглашаться на новые займы для погашения старого. Реструктуризация почти всегда дешевле, чем «займ на займ».
Возьмите займ под понятный график возврата
Топ-5 займов онлайн
В карточках МФО указаны сумма, срок, ставка и ПСК, а в разделе «Условия займа» — способы возврата. Перед оформлением посмотрите условия продления и порядок досрочного погашения: у части компаний есть отдельные разделы об этом, например у Джой Мани и Турбозайм.
Частые вопросы
Можно ли погасить займ частями?
Частичное погашение доступно у большинства МФО: внесённая сумма уменьшает основной долг, а проценты пересчитываются. Уточните порядок в личном кабинете или у поддержки — у некоторых компаний частичный платёж оформляется отдельной заявкой.
Что будет, если не платить вообще?
Начнётся просрочка: неустойка по договору, передача сведений в бюро кредитных историй, затем работа по взысканию долга, включая обращение в суд. Это портит кредитную историю и увеличивает итоговую сумму к возврату.
Влияет ли досрочное погашение на лимит?
Досрочный возврат — исполнение обязательства, история от него не портится. У некоторых МФО лимит после долгого перерыва снижают, но это связано с общей моделью скоринга, а не с досрочным погашением как таковым.
Как получить справку о закрытии займа?
Запросите её в поддержке или скачайте в личном кабинете: справка об отсутствии задолженности подтверждает закрытие договора и пригодится при обращении в банк.
Итог: чек-лист из 6 пунктов
- Проверьте дату и сумму возврата в графике платежей.
- Платите картой в личном кабинете — зачисление мгновенное.
- При оплате по реквизитам указывайте номер договора в назначении платежа.
- Сохраняйте чеки и проверяйте остаток долга в кабинете МФО.
- Не успеваете — оформляйте продление до даты платежа.
- Нет возможности платить — обратитесь в поддержку письменно и обсудите реструктуризацию.
Материал носит информационный характер и не является индивидуальной финансовой рекомендацией. Порядок и сроки возврата займа, размер неустойки и условия продления указаны в договоре и индивидуальных условиях МФО на дату обращения.