
Содержание
- Что такое кредитная история и кто её ведёт
- Как запросить свой отчёт в БКИ
- Что искать в отчёте: ошибки и чужие договоры
- Как оспорить недостоверную запись
- Что не работает: мифы о «чистке» истории
- 6 законных способов исправить историю
- Сколько времени это занимает
- Частые вопросы
- Итог: чек-лист
Что такое кредитная история и кто её ведёт
Кредитная история — это сведения о том, как вы исполняли обязательства по кредитам и займам: суммы, сроки, платежи, нарушения, а также данные о запросах на проверку вашей истории. Учёт ведут бюро кредитных историй (БКИ) — коммерческие организации, включённые в реестр Банка России. Кредиторы обязаны передавать в БКИ сведения по каждому договору потребительского кредита (займа).
Хранится история семь лет со дня последнего изменения записи. Поэтому «переждать» просрочку не получится, а вот добавить после неё новые корректно закрытые договоры — рабочая стратегия: кредиторы оценивают не только старое нарушение, но и поведение после него.
Как запросить свой отчёт в БКИ
Порядок простой и бесплатный:
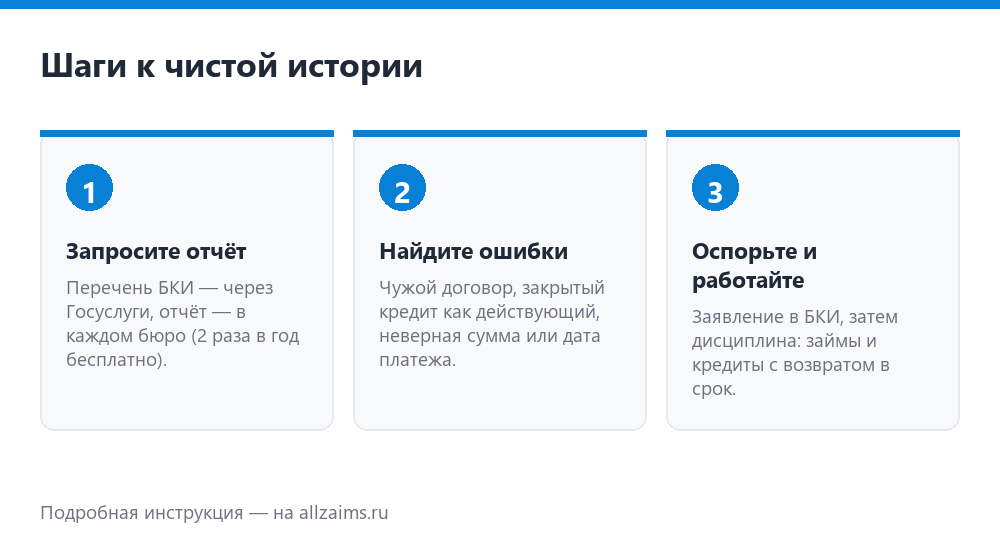
- Узнайте, в каких БКИ хранится ваша история. Перечень доступен в личном кабинете на Госуслугах в сервисе о кредитной истории.
- Запросите отчёт в каждом бюро из перечня. Два отчёта в год в каждом БКИ предоставляются бесплатно.
- Проверьте отчёт. В нём есть раздел об истории обязательств, реестр запросов и сведения о запретах (в том числе о самозапрете).
Если отчёт не пришёл, проверьте, что запрос отправлен по паспортным данным, а не по данным другого документа. Технические вопросы решает само бюро — контакты указаны на его сайте.
Что искать в отчёте: ошибки и чужие договоры
- Чужие договоры. Незнакомый кредитор или МФО, которой вы не обращались, — признак мошеннического займа. Нужно действовать сразу: см. новость про займы, оформленные мошенниками.
- Ошибки в платежах. Платёж внесён вовремя, но отмечен как просрочка; неверная дата, сумма или срок договора.
- Закрытые договоры «висят» как действующие. Это завышает долговую нагрузку и снижает шансы на одобрение.
- Дубликаты. Один и тот же договор отражён дважды — обычно из-за смены юрлица или бренда МФО.
Просрочка даже на один день попадает в историю как нарушение, если кредитор передал такую запись. Но если просрочки не было, а запись есть — её оспаривают.
Как оспорить недостоверную запись
Спор ведут в два адреса: кредитору, который передал сведения, и в само бюро кредитных историй. Бюро обязано проверить обращение и дать ответ, а если данные действительно неверны — исправить запись и уведомить об этом тех, кто недавно запрашивал отчёт.
- Соберите доказательства: выписки по счёту, платёжные поручения, чеки, скриншоты личного кабинета МФО, справку о закрытии договора.
- Напишите заявление в БКИ (через личный кабинет на сайте бюро) и, параллельно, официальное обращение кредитору — с требованием исправить запись.
- Дождитесь ответа. Если данные подтвердят, но вы не согласны, следующий шаг — жалоба в интернет-приёмную Банка России (cbr.ru/Reception) и обращение к финансовому уполномоченному (finombudsman.ru, 8 800 200-00-10).
Для мошеннического займа порядок другой: сначала заявление в полицию, затем письменное обращение в МФО и в бюро с приложением талона-уведомления. Полезно также установить самозапрет на выдачу кредитов и займов — через Госуслуги или МФЦ: сведения о запрете вносятся в кредитную историю, и новые дистанционные заявки на ваше имя МФО одобрять не сможет.
Что не работает: мифы о «чистке» истории
- «Удалим просрочки за деньги». Достоверные записи удалить нельзя: кредиторы передают их по закону. Организации, обещающие это, обычно берут оплату за услугу, которую не могут оказать.
- «Начнём историю с нуля». Новая история не создаётся: по паспорту, СНИЛС и ИНН данные связаны. Смена паспорта (например, в 45 лет) историю не «обнуляет».
- «Купим положительную историю». Легальных способов «купить» записи нет. Заработать их можно только фактическим возвратом займов и кредитов.
- «Через 5 лет всё исчезнет». Срок хранения — семь лет со дня последнего изменения, поэтому счёт идёт от последней записи, а не от даты просрочки.
Единственное, что действительно работает, — дисциплина и время. Заявки в МФО и банки, поданные «на удачу», картину не улучшают, а портят: каждый запрос отчёта виден другим кредиторам. Почему это важно, разобрано в статьях про причины отказов и про скоринг и займы без отказа.
6 законных способов исправить историю
- Запросить отчёт и исправить ошибки. Это единственный способ изменить историю «в один шаг»: недостоверные записи убирают по обращению, и они перестают учитываться при скоринге.
- Закрыть все просрочки и не допускать новых. Проверьте в отчёте, нет ли забытых долгов, и погасите их. Если платить не получается, договоритесь о продлении или реструктуризации — так вы избежите новой записи о нарушении срока (подробнее о просрочке).
- Взять микрозайм-«тренажёр». Небольшая сумма на короткий срок, возврат точно в дату платежа — и в истории появляется закрытый договор без нарушений. Начать проще с займа до 10 000 ₽ на 7–14 дней и обязательно без продлений: продление показывает, что заёмщик не справляется с платежом. Подобрать МФО с подходящими условиями можно в каталоге МФО России, а разбор критериев есть в статье про займы с плохой кредитной историей.
- Оформить кредитную карту с небольшим лимитом. Карта даёт длинную положительную историю, если тратить по ней немного и полностью гасить задолженность до конца льготного периода. Важно не держать постоянный «хвост» и не снимать наличные: это отдельная платная операция.
- Взять небольшой банковский кредит. Потребительский кредит на сумму, которую вы точно вернёте, с частичным досрочным погашением: банк передаёт сведения о платежах в БКИ, и история становится «плотнее».
- Соблюдать «режим заявок». Не больше 1–2 заявок за раз, без веерных запросов в десять организаций, и повторное обращение — не раньше, чем через 1–2 месяца. Параллельно два-три раза в год проверяйте отчёт: так вы видите, как обновляются записи, и вовремя замечаете чужие договоры.
Топ-5 займов онлайн
Сколько времени это занимает
Ориентировочные сроки при дисциплинированном подходе:
- 1–2 недели — проверка отчётов, исправление очевидных ошибок, закрытие мелких долгов;
- 1–3 месяца — первые новые закрытые договоры, заметное улучшение в скоринговых моделях МФО;
- 6–12 месяцев — устойчивая положительная история; банки начинают рассматривать заявки на карты и небольшие кредиты.
Универсальной «даты, когда всё исправится», нет: решение принимает конкретный кредитор по своей модели. Но общий принцип неизменен — записи формируются реальными действиями, поэтому каждые несколько месяцев корректных платежей улучшают картину.
Частые вопросы
Сколько раз в год можно бесплатно получить кредитную историю?
Два раза в год в каждом бюро кредитных историй, где хранится ваша история. Перечень таких БКИ доступен на Госуслугах. Дополнительные отчёты — платно, тарифы устанавливает само бюро.
Поможет ли микрозайм улучшить историю?
Да, если возвращать деньги в срок. Займы в МФО отражаются в БКИ так же, как банковские кредиты: аккуратно закрытые договоры формируют положительную историю. Продления и просрочки дают обратный эффект.
Уберут ли просрочку, если погасить долг?
Запись о нарушении срока остаётся, но в отчёте будет видно, что долг закрыт. Для кредиторов это важный сигнал: значение имеет и давность нарушения, и дисциплина после него.
Можно ли исправить историю, если оформить самозапрет?
Самозапрет историю не исправляет — он лишь блокирует выдачу новых кредитов и займов. Иногда его ставят, чтобы защититься от мошеннических займов, и это разумная мера, но она не заменяет работу над историей.
Куда жаловаться, если кредитор не исправляет ошибку?
В интернет-приёмную Банка России (cbr.ru/Reception) и к финансовому уполномоченному (finombudsman.ru, 8 800 200-00-10). Для споров по денежным требованиям обращение к уполномоченному — обязательный досудебный этап.
Итог: чек-лист
- Запросите перечень БКИ через Госуслуги и получите отчёт в каждом бюро.
- Отметьте чужие договоры, ошибки в платежах и «незакрытые» договоры.
- Подайте заявления на исправление: в бюро и кредитору.
- Закройте все действующие просрочки, при необходимости оформите продление.
- Добавьте новые положительные записи: небольшой займ, карта или кредит.
- Соблюдайте режим заявок и проверяйте отчёт 2–3 раза в год.
Материал носит информационный характер и не является юридической консультацией. Порядок формирования и исправления кредитной истории установлен законом «О кредитных историях»; конкретные сроки рассмотрения обращений уточняйте в вашем бюро кредитных историй.