
Содержание
- Что такое кредитная история и кто её ведёт
- Как проверить свою кредитную историю бесплатно
- Почему МФО отказывают в займе
- Чем МФО отличаются от банка при плохой истории
- 7 приёмов, которые повышают шансы на одобрение
- Что точно не поможет и чем опасно
- Частые вопросы
- Итог: чек-лист из 6 шагов
Что такое кредитная история и кто её ведёт
Кредитная история — это запись о том, как вы исполняли обязательства по кредитам и займам: когда и на какую сумму брали деньги, вовремя ли вернули, сколько раз подавали заявки. Сведения о займах передают в бюро кредитных историй (БКИ) все банки и микрофинансовые организации, поэтому «незаметного» займа в МФО не существует: данные о нём останутся в истории.
Кроме истории скоринг смотрит на текущую нагрузку: сколько вы платите по всем кредитам и займам относительно дохода. Этот показатель называют ПДН — показателем долговой нагрузки. Банк России ограничивает долю рискованных займов в портфелях МФО (макропруденциальные лимиты), поэтому МФО стали аккуратнее выдавать крупные и длинные займы заемщикам с высокой нагрузкой.
Как проверить свою кредитную историю бесплатно
Проверить историю стоит до подачи заявки — так видно, что именно видит скоринг. Есть два бесплатных пути: запросить отчёты напрямую в бюро кредитных историй (в каждом бюро — до двух отчётов в год без оплаты) и посмотреть сведения через сервисы на Госуслугах, где видно, какие бюро хранят вашу историю и как выглядит сводка по обязательствам.
Что искать в отчёте:
- просрочки — дата, сумма и сколько дней длилась задержка;
- действующие займы, о которых вы могли забыть: проданные долги, микрозаймы, оформленные несколько лет назад;
- ошибочные записи — чужие данные, дубли, обязательства закрытых договоров (самый частый повод для обращения в бюро);
- количество заявок за последние месяцы: частые обращения — сигнал повышенного риска для скоринга.
Если в отчёте есть ошибка, подайте заявление в бюро через тот же сервис: бюро обязано проверить сведения и исправить их. Самостоятельно удалить реальную просрочку нельзя, но корректная история уже повышает шансы на одобрение.
Почему МФО отказывают в займе
Отказ — это результат скоринга, а не «настроения» менеджера: решение принимает алгоритм по набору признаков. Чаще всего причина в одном из пяти пунктов:
- Просрочки в прошлом. Даже погашенная с опозданием задолженность остаётся в истории и снижает балл.
- Высокая долговая нагрузка. Если платежи по всем обязательствам занимают большую часть дохода, новый займ считается рискованным.
- Частые заявки. Пять обращений за неделю система трактует как попытки «найти хоть где-то», а не как потребность в одной сумме.
- Расхождения в данных. Опечатки в паспортных данных, неактуальный номер телефона, истёкший паспорт — формальные причины отказа.
- Ограничения продукта. Возраст (например, от 21 года), отсутствие постоянной регистрации, сумма выше лимита по первой заявке.
Отдельная причина — лимиты Банка России на долю займов с высокой нагрузкой: МФО выгоднее выдавать короткие займы на небольшие суммы, поэтому крупный и длинный займ при плохой истории одобряют редко.
Чем МФО отличаются от банка при плохой истории
МФО работают с более широким кругом заемщиков: им не нужны справки о доходах и трудовой стаж, суммы меньше, а решение принимается автоматически за минуты. Поэтому займ с просрочками в прошлом получить реальнее, чем кредит в банке, и начинать восстановление кредитной истории логичнее с небольшого микрозайма.
Плата за это — стоимость денег: ставка у МФО выше банковской, а ПСК обычно близка к максимальной разрешённой (292% годовых у большинства крупных компаний). Поэтому займ в МФО имеет смысл брать на сумму и срок, которые вы точно вернёте в срок: тогда переплата будет минимальной, а история — улучшится.
7 приёмов, которые повышают шансы на одобрение
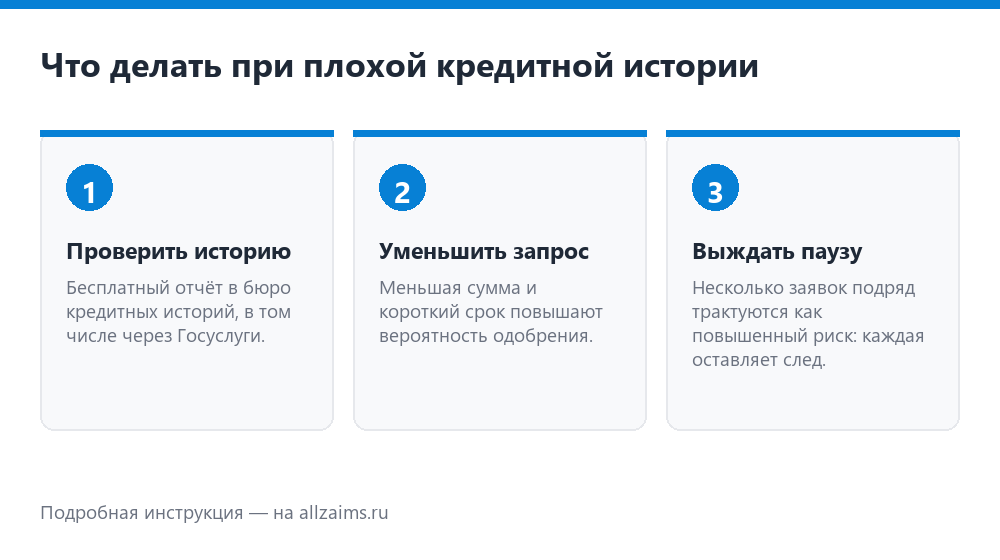
- Проверьте историю и уберите ошибки. Бесплатные отчёты в БКИ и сервисах на Госуслугах показывают, что именно портит картину.
- Уменьшите запрос. Сумма 5 000–15 000 ₽ на срок 7–14 дней одобряется заметно чаще, чем 100 000 ₽ на год.
- Делайте паузы между заявками. Оптимально — одна заявка и пауза две-четыре недели, если пришёл отказ.
- Заполняйте анкету строго по документу. Данные должны совпадать с паспортом, включая прописку и срок действия.
- Проверьте, нет ли забытых долгов. Закрытые мелкие задолженности улучшают нагрузку.
- Начните с «пробного» займа. Небольшая сумма, возвращённая в срок или досрочно, формирует положительную запись — следующая заявка проходит легче, а лимит растёт.
- Пользуйтесь акциями для новых клиентов. Первый займ под 0% на 7–21 день снижает расходы на восстановление истории до нуля.
Что точно не поможет и чем опасно
- «Исправление кредитной истории за деньги». Реальные просрочки из бюро не удаляются: их можно только постепенно перекрыть новой положительной историей. Услуги «чистки» — способ потерять деньги.
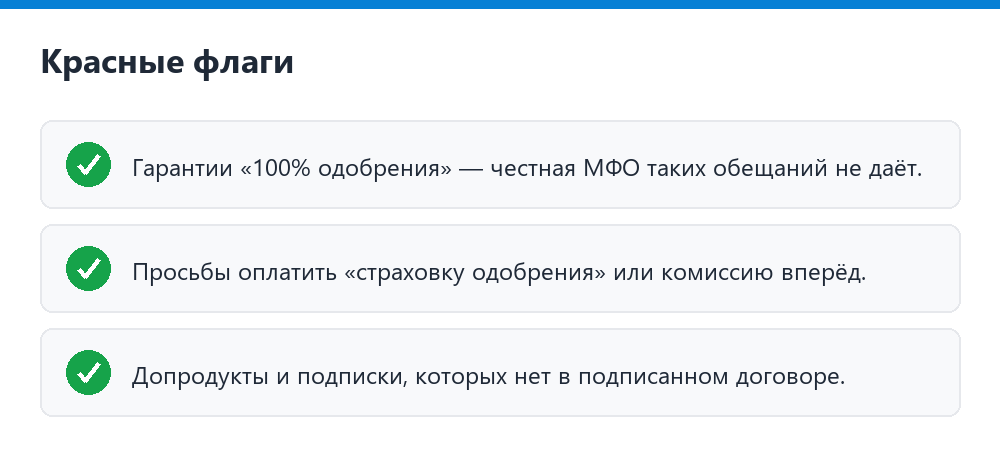
- Гарантии одобрения. Ни одна легальная МФО не обещает 100% одобрение: решение принимает скоринг, и результат зависит от ваших данных.
- Оплата «страховки одобрения» или комиссии вперёд. Настоящая МФО не берёт деньги за рассмотрение заявки.
- Заявки на родственников. Займ на чужое имя — это чужие обязательства и риск уголовной ответственности за мошенничество.
- Фальшивые справки и «липовый» доход. Расхождение данных с данными государственных систем приводит к отказу и отметке в истории.
Если нужна конкретная сумма, а не «проверка себя», посмотрите карточки каталога: там указаны ограничения по возрасту, суммам и срокам, а также отзывы заемщиков с похожей ситуацией. Заявку подавайте одну — на подходящую вам сумму.
Сравните условия и подайте одну заявку
Топ-5 займов онлайн
В карточках МФО ниже указаны суммы, сроки, ставки и ПСК. Обратите внимание на акции для новых клиентов: займ под 0% на 7–21 день — это способ закрыть небольшую потребность в деньгах и добавить в историю положительную запись без переплаты (см., например, условия первого займа и акции для новых клиентов).
Частые вопросы
Есть ли МФО, которые дают займы вообще без проверки истории?
Нет. Все легальные МФО запрашивают данные в бюро кредитных историй и оценивают долговую нагрузку. «Без проверок» работают только нелегальные кредиторы — их предложения опасны: высокие проценты и незаконное взыскание долга.
Через сколько история «очистится»?
Просрочки хранятся в истории годами, но скоринг оценивает в первую очередь последние 12–24 месяца. Если после просрочки вы год аккуратно платите по обязательствам, шансы на одобрение заметно растут.
Могут ли отказать, если погасить займ досрочно?
Досрочное погашение не является негативным фактором — это исполнение обязательства. Иногда МФО после долгого «нулевого» периода снижают лимит, но история от этого не портится.
Помогают ли займы улучшить историю?
Да, при аккуратном возврате: сведения об исполненном договоре передаются в бюро и формируют положительные записи. Обратное тоже верно — просрочки по микрозаймам портят историю не меньше, чем по банковским кредитам.
Итог: чек-лист из 6 шагов
- Получите бесплатные отчёты в БКИ и проверьте записи.
- Уберите ошибочные данные через заявление в бюро.
- Снизьте запрашиваемую сумму и срок.
- Подайте одну заявку в подходящую МФО, без «веера» обращений.
- Верните займ в срок или досрочно, сохранив чек.
- Через 2–3 месяца повторно проверьте историю: балл должен вырасти.
Материал носит информационный характер и не является индивидуальной финансовой рекомендацией. Решение о выдаче займа принимает МФО; условия и ПСК всегда указаны в договоре на дату обращения.