
Содержание
- Что такое займ под залог ПТС
- Чем отличается от автозайма и кредита под залог авто
- Суммы, сроки и ставки
- Как оформить: пошагово
- Какие документы нужны
- Сколько стоит: пример расчёта
- Риски и что проверить в договоре
- Как снять обременение после погашения
- Частые вопросы
- Чек-лист перед подписанием
Что такое займ под залог ПТС
Залоговый заём — это деньги под обеспечение имущества. В случае с автомобилем заёмщик остаётся собственником и продолжает пользоваться машиной, а кредитор получает право обратить на неё взыскание, если долг не вернут. ПТС (паспорт транспортного средства) подтверждает, что машина принадлежит заёмщику: с 2020 года ПТС в России электронный, поэтому его роль заменяет выписка из реестра и договор купли-продажи.
На практике «займ под ПТС» означает одно из двух. Первый вариант — договор залога автомобиля: машина остаётся у владельца, ПТС может храниться у кредитора или у заёмщика, а в реестр уведомлений о залоге вносится запись. Второй вариант — залог самого транспортного средства с передачей ключей и хранением на стоянке кредитора; такой продукт встречается реже и ближе к классическому ломбардному кредитованию.
Для заёмщика смысл в том, что обеспечение снижает риск кредитора, поэтому ставка ниже, а сумма выше, чем у займа «до зарплаты». Плата за это — ответственность: машину нельзя продать или подарить без согласия залогодержателя, а при просрочке кредитор вправе требовать обращения взыскания на предмет залога.
Чем отличается от автозайма и кредита под залог авто
Термины путают, хотя разница существенная. Займ под залог ПТС (иногда говорят «под ПТС») — это микрозайм с обеспечением: сумма обычно десятки или сотни тысяч рублей, срок — от месяца до нескольких лет, деньги выдаёт МФО, а не банк. Автозайм в рекламе часто означает то же самое, но под ним могут скрывать и залог с передачей машины на стоянку.
Автокредит — банковский продукт: банк покупает машину вместе с заёмщиком, оформляет её в залог до погашения, требует КАСКО и подтверждения дохода. Ставка там ниже, но и требования строже. Кредит под залог автомобиля — банковский кредит, где машина уже принадлежит заёмщику и выступает обеспечением; сумма может быть крупной, но банк проверяет доход так же тщательно, как при обычном кредите.
Ключевые отличия залогового микрозайма: решение быстрее, документов меньше, кредитная история важна, но испорченная история не закрывает дорогу, а сумма ограничена рыночной стоимостью машины. При этом ПСК у МФО выше, чем у банка, поэтому залоговый заём выгоден, когда нужна сумма на короткий срок и нет времени на банковские проверки.
Суммы, сроки и ставки
В каталоге allzaims.ru залоговые продукты есть у нескольких компаний. У Credeo займы под залог ПТС начинаются от 30 000 ₽ и доходят до 6 000 000 ₽ на срок от 30 дней до 5 лет, ставка — от 0,04% в день. LFR работает с недвижимостью: от 200 000 до 5 000 000 ₽ на срок до 10 лет со ставкой от 2,5% в месяц — это уже другой тип залога, но логика проверки похожа. У CarMoney и «Надёжного займа» условия зависят от модели, года выпуска и состояния автомобиля.
Типичные параметры рынка выглядят так: сумма — 30–70% от рыночной стоимости машины, срок — от 1 месяца до 3–5 лет, ставка — от 0,04% до 0,8% в день в зависимости от обеспечения и истории заёмщика. Чем новее автомобиль и чем ниже сумма относительно его стоимости, тем мягче условия. ПСК по залоговым займам тоже ограничена законом: не более 292% годовых и не более 0,8% в день.
Важно: залоговая стоимость машины считается не по цене объявления, а по оценке компании — обычно с дисконтом на износ и расходы на возможную продажу. Поэтому «дадут 70% от цены» — это верхняя граница, а не правило. Если нужна вся стоимость автомобиля, залоговый заём не подходит: придётся либо уменьшить сумму, либо выбрать продажу с рассрочкой.
Как оформить: пошагово
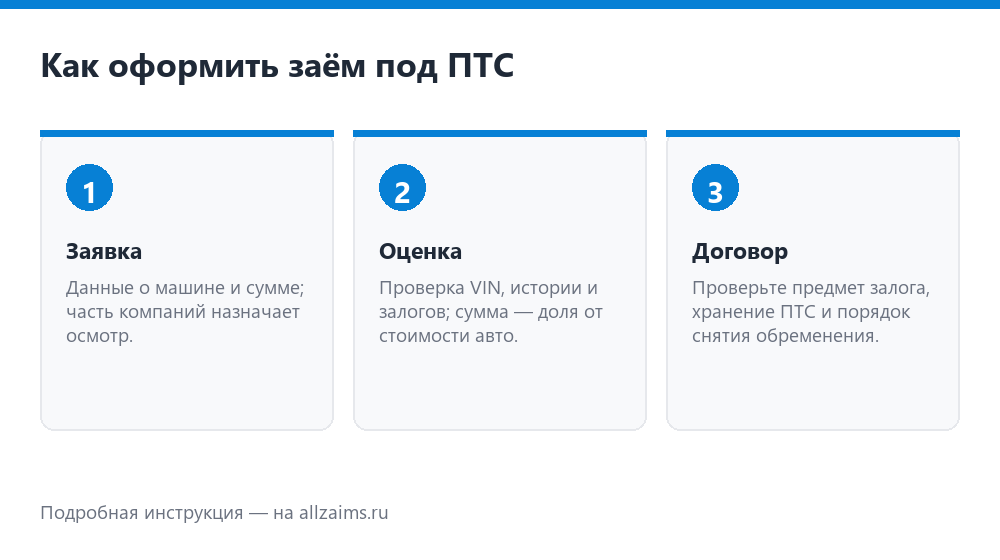
- Заявка. Заполните анкету на сайте МФО: паспортные данные, сведения о машине, желаемая сумма и срок. Часть компаний принимает заявку по телефону и назначает осмотр.
- Оценка автомобиля. Компания проверяет VIN, историю регистрации, наличие других залогов и кредитов, состояние машины. Оценка может проходить по фотографиям или на площадке партнёра.
- Решение и договор. Вам называют сумму, срок, ставку и ПСК. Проверьте, что в договоре есть предмет залога, его стоимость, порядок хранения ПТС и условия обращения взыскания.
- Регистрация уведомления о залоге. Сведения о залоге движимого имущества вносятся в реестр уведомлений (его ведёт Федеральная нотариальная палата). Это защищает кредитора и одновременно показывает будущим покупателям, что машина в залоге.
- Выдача денег. После подписания договора деньги переводят на карту или счёт либо выдают в офисе — в зависимости от продукта.
Топ-5 займов онлайн
Какие документы нужны
- паспорт собственника автомобиля;
- ПТС (электронный — выписка из реестра) и СТС;
- договор купли-продажи или иной документ-основание;
- сведения о регистрации автомобиля и отсутствии арестов;
- фотографии машины по требованию компании;
- контактные данные и банковская карта для перевода.
Если автомобиль в долевой собственности, потребуется согласие второго собственника или его участие в договоре. При аренде или лизинге заложить машину нельзя: собственником выступает другая организация.
Сколько стоит: пример расчёта
Проценты по залоговому займу считаются по простой формуле: сумма × ставка в день × число дней. Например, 100 000 ₽ на 90 дней под 0,2% в день дают 100 000 × 0,002 × 90 = 18 000 ₽ процентов, то есть вернуть нужно 118 000 ₽. При ставке 0,8% в день те же 100 000 ₽ за 90 дней обойдутся в 72 000 ₽ — поэтому торговаться за ставку имеет смысл даже при залоге.
ПСК в договоре будет выше процентов за срок: она приводится к году и учитывает все обязательные платежи. Если компания включает в договор страхование или оценку автомобиля, эти суммы тоже влияют на полную стоимость. Сравнивайте предложения по ПСК и по сумме к возврату, а не по «ставке от» в рекламе.
Отдельно проверьте, нет ли платы за оценку, хранение ПТС или «услуги партнёра». Такие платежи законны, только если они прописаны в договоре и вы согласились на них отдельно. Навязывать дополнительные услуги как условие выдачи займа нельзя.
Риски и что проверить в договоре
- Предмет залога. В договоре должны быть VIN, марка, модель, год выпуска и оценочная стоимость — без этого залог невозможно корректно снять.
- Порядок хранения ПТС. Если документ хранится у кредитора, машиной можно пользоваться, но продать её без возврата долга не получится.
- Обращение взыскания. Проверьте, при какой просрочке кредитор вправе забрать автомобиль и каким способом — через суд или во внесудебном порядке, если это предусмотрено договором.
- Страхование. Некоторые компании требуют КАСКО или ОСАГО; уточните, кто оплачивает полис и что будет, если он закончится.
- Досрочное погашение. Условие должно позволять вернуть долг раньше срока с пересчётом процентов за фактические дни.
- Запрет на продажу. Пока залог не снят, покупатель не сможет поставить машину на учёт без риска — это важно помнить, если вы планируете продать автомобиль в ближайшее время.
Отдельно про мошенников: предложения «займ под ПТС без проверки, без документов и без залога» часто оказываются платным подбором или сервисом подписки. Настоящая МФО всегда проверяет право собственности и включает компанию в реестр Банка России — это можно проверить на сайте регулятора до подписания договора.
Как снять обременение после погашения
- Оплатите долг и получите в личном кабинете справку об отсутствии задолженности и закрытии договора.
- Запросите у компании уведомление о прекращении залога или документ с отметкой о погашении — он подтверждает, что обеспечение снято.
- Проверьте реестр уведомлений о залоге движимого имущества: запись должна быть исключена.
- Заберите ПТС, если он хранился у кредитора. При электронном ПТС убедитесь, что ограничений в реестре нет.
- Сохраните документы о закрытии договора: они пригодятся при продаже автомобиля и в спорах с новым кредитором.
Частые вопросы
Можно ли ездить на машине, пока она в залоге? Да, если договор не предусматривает передачу автомобиля на хранение кредитору. Ограничение касается распоряжения: продать, подарить или обменять машину без согласия залогодержателя нельзя.
Что делать, если ПТС электронный? Электронный ПТС — это запись в информационной системе, поэтому компании нужна выписка и документы о праве собственности. Отсутствие бумажного бланка не мешает залогу.
Дадут ли заём с плохой кредитной историей? Залог повышает шансы, но не гарантирует одобрение: компания оценивает платёжеспособность и историю платежей. При высокой долговой нагрузке могут предложить меньшую сумму или более короткий срок.
Что будет при просрочке? Начисляются проценты и неустойка в пределах закона, а кредитор вправе требовать обращения взыскания на машину. Если платёж стал неподъёмным, обсудите с компанией реструктуризацию до того, как появится просрочка.
Можно ли заложить машину, купленную в кредит? Только если первоначальный залогодержатель дал согласие: обычно банк против, потому что машина уже в залоге. Проверить обременения можно в реестре уведомлений о залоге.
Чек-лист перед подписанием
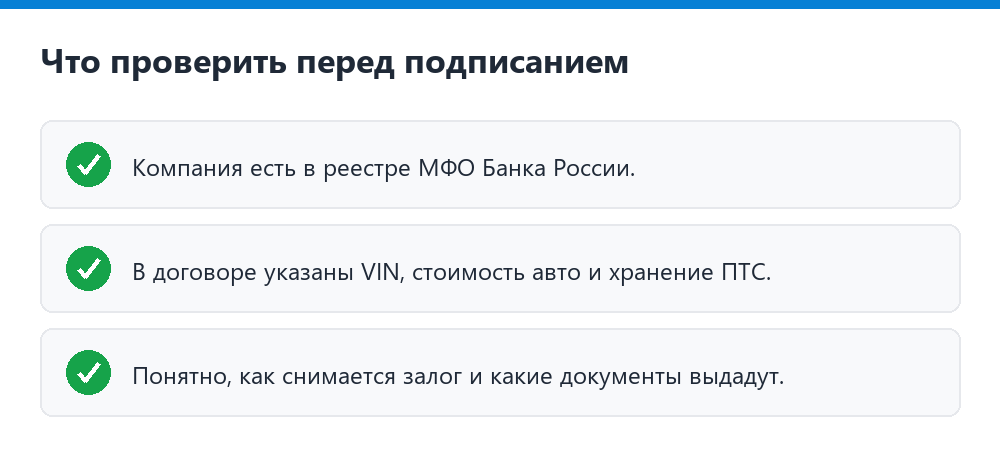
- Компания есть в реестре МФО Банка России.
- Сумма, срок, ставка и ПСК совпадают с тем, что обещали в рекламе.
- В договоре указаны VIN, стоимость автомобиля и порядок хранения ПТС.
- Нет обязательных платных услуг, о которых вы не знали.
- Понятно, как снимается залог и какие документы вы получите после погашения.
- Платёж по графику не превышает разумной доли дохода.
Условия в договоре могут отличаться от рекламных: окончательную стоимость фиксирует индивидуальный договор, а МФО вправе отказать в выдаче. Оценивайте свою долговую нагрузку до оформления и не закладывайте машину ради займа, который не сможете вернуть в срок.