
Содержание
- Дают ли МФО займы безработным
- Что проверяет скоринг кроме работы
- Как подтвердить доход без трудовой книжки
- Как повысить шансы на одобрение
- Почему приходит отказ и что делать
- Риски: о чём подумать до заявки
- Частые вопросы
- Итог: чек-лист из 7 пунктов
Дают ли МФО займы безработным
Формально закон не требует от заёмщика трудового договора: микрофинансовая организация оценивает платёжеспособность, а не факт трудоустройства. Поэтому в анкете большинства МФО нет поля «обязательно работа по трудовой» — есть доход, который нужно указать и при необходимости подтвердить.
На практике всё зависит от суммы и срока. Небольшой заём на 7–30 дней с одобрением по паспорту получить проще, чем 100 000 ₽ на полгода: чем больше сумма и срок, тем внимательнее проверяют доход и долговую нагрузку. Пенсионеры, самозанятые, студенты с подработкой и люди на пособии подают заявки на общих основаниях — решение принимает скоринг конкретной компании.
Что проверяет скоринг кроме работы
- Возраст и гражданство. Стандарт — 18–75 лет и паспорт РФ; у части МФО верхняя граница ниже, а нижняя — 21–23 года.
- Регистрация. Постоянная регистрация в регионе присутствия повышает шансы; временная подходит не во всех компаниях.
- Кредитная история. Просрочки, частые заявки и высокая загрузка по действующим займам снижают шансы.
- Показатель долговой нагрузки (ПДН). Отношение платежей по всем кредитам и займам к доходу: чем выше, тем осторожнее решение.
- Контактные данные. Рабочий телефон, e-mail и активная карта подтверждают, что заёмщик доступен для связи.
Как подтвердить доход без трудовой книжки
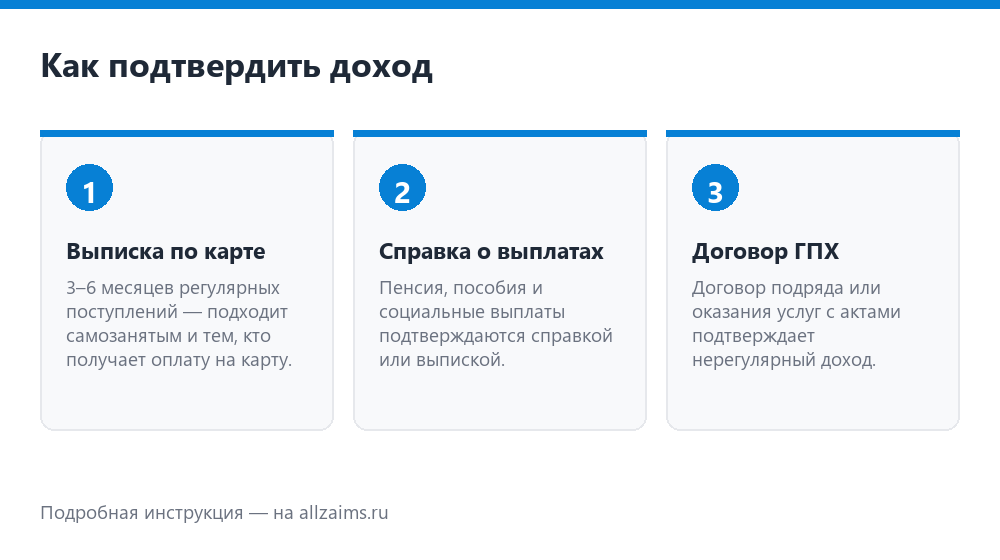
Доход не обязательно должен быть зарплатой. Подойдут документы, из которых видно регулярные поступления:
- Выписка по карте или счёту за 3–6 месяцев — самый доступный вариант для самозанятых и тех, кто получает оплату на карту;
- справка о пенсии или выписка из Социального фонда;
- справка о пособиях и социальных выплатах;
- договор ГПХ, договор подряда или оказания услуг с актами;
- чеки и справка о доходах самозанятого из приложения «Мой налог».
В анкете указывайте доход, который можете подтвердить: завышенная цифра повышает риск отказа на проверке и создаёт лишнюю нагрузку при расчёте ПДН.
Как повысить шансы на одобрение
- Начните с небольшой суммы. 3 000–10 000 ₽ на короткий срок одобряют чаще, а своевременный возврат открывает доступ к большим лимитам.
- Не подавайте заявки веером. Каждая заявка оставляет след, а несколько отказов подряд снижают рейтинг у следующих кредиторов.
- Закройте мелкие просрочки заранее и проверьте кредитную историю в бюро — это бесплатно два раза в год.
- Используйте вход через Госуслуги, если МФО это предлагает: анкета заполняется автоматически, а часть компаний повышает лимит такому клиенту.
- Укажите реальный доход и добавьте подтверждающие документы, если их просят.
- Выберите срок, который сможете соблюдать: лучше короткий заём с понятным платежом, чем длинный с риском просрочки.
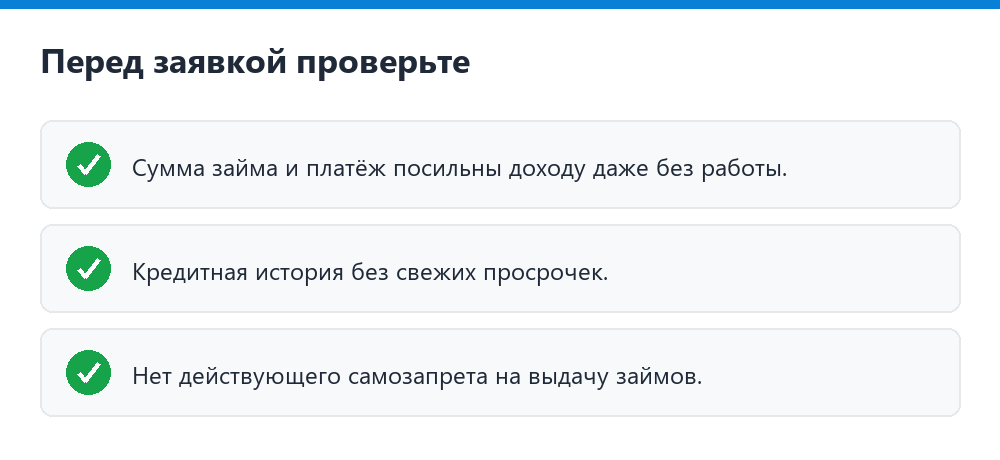
Отдельно проверьте, не действует ли у вас самозапрет на выдачу займов: если он оформлен через Госуслуги, МФО не сможет выдать деньги, даже при одобрении. Самозапрет можно снять там же — но не в день подачи заявки, а с задержкой.
Почему приходит отказ и что делать
МФО не обязана объяснять причины отказа — это прямо указано в условиях. Чаще всего решение связано с кредитной историей, долговой нагрузкой, возрастом или несовпадением данных анкеты. Практический вывод: не отправлять новую заявку сразу в ту же компанию, а подождать 30 дней и подавать в другую МФО с более мягкими требованиями.
Если отказ пришёл из-за технической ошибки (опечатка в паспорте, старый номер телефона), её можно исправить и подать заявку повторно — но только после уточнения в поддержке.
Риски: о чём подумать до заявки
- Платёж должен быть посильным. Если возврат займа съедает больше 30–40% дохода, риск просрочки высокий.
- Просрочка дороже кажется. Начисляются пени, данные уходят в бюро кредитных историй, а взаимодействие с должником регулирует 230-ФЗ.
- Продление не решает проблему. Пролонгация переносит дату, но проценты продолжают начисляться.
- Мошенники. Не переводите «комиссию за одобрение» и не сообщайте коды из СМС: легальная МФО не просит денег вперёд.
Топ-5 займов онлайн
Частые вопросы
Дадут ли займ, если я не работаю официально? Шанс есть: МФО оценивает доход и кредитную историю, а не запись в трудовой. Небольшие суммы одобряют чаще.
Подойдёт ли пенсия как доход? Да, справка о пенсии или выписка о зачислениях подтверждает регулярный доход.
Можно ли получить займ студенту? С 18 лет — да, если есть паспорт, телефон и подтверждение дохода (стипендия, подработка, помощь родителей на карте).
Что делать, если все МФО отказывают? Проверить кредитную историю, снизить нагрузку (закрыть мелкие займы), подождать 1–2 месяца и подавать заявку в одну компанию, а не в десять.
Итог: чек-лист из 7 пунктов
- Определите сумму, которую реально вернуть в срок.
- Подготовьте подтверждение дохода: выписку, справку или договор.
- Проверьте кредитную историю и отсутствие просрочек.
- Уточните, нет ли самозапрета на займы.
- Подайте заявку в одну МФО, а не в несколько сразу.
- Сравните ПСК и сумму к возврату в карточке МФО.
- Отметьте дату платежа и настройте напоминание.
Займ — это обязательство, а не доход. Если возврат не укладывается в бюджет, лучше рассмотреть другие варианты: отсрочку платежей по действующим договорам, помощь близких или социальные выплаты.