
Содержание
- Что значит «без справки о доходах»
- Как МФО проверяют платёжеспособность
- Что такое ПДН и почему он важнее справки
- Кому подходит такой заём
- Что повышает шансы на одобрение
- Как рассчитать безопасный платёж
- Риски и красные флаги
- Частые вопросы
- Чек-лист перед заявкой
Что значит «без справки о доходах»
Справка о доходах (2-НДФЛ) подтверждает официальную зарплату. Банки просят её при крупных кредитах, а МФО работают по другой модели: суммы небольшие, срок короткий, решение принимается за минуты. Поэтому вместо справки компания просит указать доход в анкете и проверяет данные по доступным каналам.
«Без справки» не значит «без проверки». МФО видит вашу кредитную историю, текущие обязательства, количество заявок за последнее время и сведения о доходах, которые передают ФНС и Социальный фонд в рамках межведомственного обмена. Если в анкете указан доход, которого нет в данных, это снижает шансы на одобрение.
Отдельно стоит сказать о самозанятых, индивидуальных предпринимателях и людях с неофициальным доходом: для них справка 2-НДФЛ просто не существует, и это нормальная ситуация. Компании оценивают такие заявки по средним данным и поведению в бюро кредитных историй.
Как МФО проверяют платёжеспособность
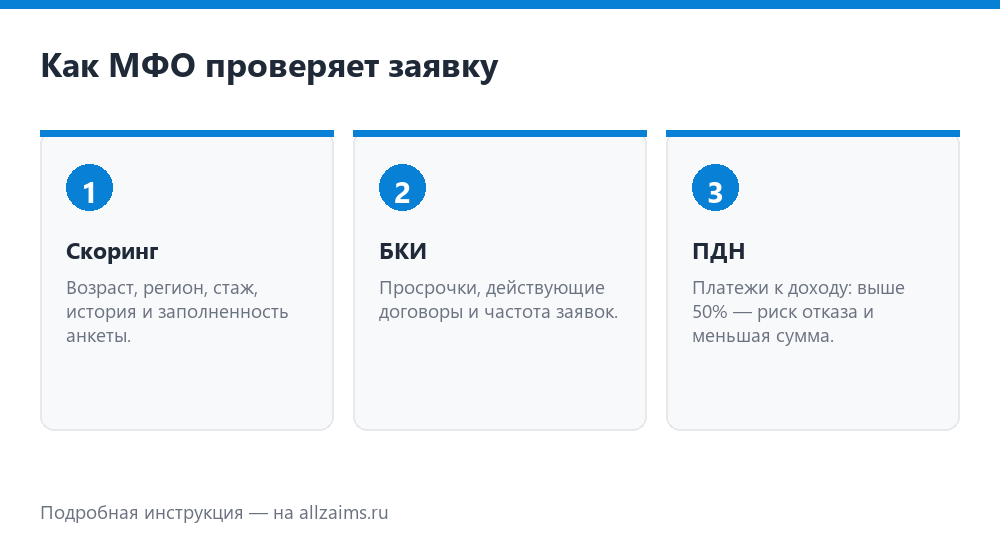
- Скоринговая модель. Алгоритм оценивает возраст, регион, стаж, количество займов, историю платежей и заполненность анкеты. Результат — балл, от которого зависят сумма и ставка.
- Кредитная история. Запрашивается в бюро кредитных историй: просрочки, действующие договоры, частота заявок.
- Долговая нагрузка (ПДН). Отношение платежей по всем кредитам к доходу. Чем выше нагрузка, тем меньше шансов на новую сумму.
- Государственные данные. Сведения о доходах и занятости поступают через системы межведомственного обмена; МФО не запрашивает их вручную.
- Проверка личности. Код из SMS, селфи, иногда — подтверждение через Госуслуги или единую биометрическую систему.
Часть компаний просит выписку по карте или скриншот поступлений — это добровольная альтернатива справке, которая помогает подтвердить доход при нестандартной занятости. Предоставлять её или нет, решает заёмщик; отказ не должен быть основанием для автоматического отказа.
Что такое ПДН и почему он важнее справки
ПДН — показатель долговой нагрузки: сколько процентов дохода уходит на платежи по кредитам и займам. Он рассчитывается по формуле: среднемесячные платежи ÷ среднемесячный доход × 100%. Если доход 60 000 ₽, а платежи 27 000 ₽, ПДН = 45%.
Банк России считает комфортным уровень до 50%, а при ПДН выше 80% вводит самые жёсткие макропруденциальные лимиты: доля таких займов в портфеле МФО ограничена. Поэтому компании осторожно одобряют заявки с высокой нагрузкой — не из вредности, а из-за регуляторных требований и собственных рисков.
Из этого простой вывод: перед заявкой посчитайте ПДН самостоятельно. Если новый платёж поднимает показатель выше 50%, лучше уменьшить сумму или срок, а не надеяться на одобрение. Справка о доходах в этой логике почти ничего не меняет: важна не бумага, а соотношение платежей и дохода.
Кому подходит такой заём
- Самозанятым и ИП. Доход подтверждается выпиской или справкой о доходах самозанятого, 2-НДФЛ не требуется.
- Людям с неофициальной занятостью. Решение принимается по анкете и кредитной истории, но сумма часто ниже.
- Пенсионерам. Достаточно паспорта и пенсионного удостоверения, доход подтверждается справкой из Социального фонда.
- Тем, кому нужна небольшая сумма на короткий срок. До зарплаты, на лечение, ремонт или срочные расходы.
Не стоит брать заём без справки, если нужна крупная сумма на длинный срок: банк с подтверждённым доходом даст более низкую ставку, а разница в переплате может быть в разы. Для больших сумм разумнее сначала собрать документы и сравнить банковские предложения.
Что повышает шансы на одобрение
- Честная анкета. Указывайте доход, который можете подтвердить выпиской или данными ФНС: расхождения снижают балл.
- Актуальные контакты. Рабочий телефон, e-mail и адрес регистрации проверяются автоматически.
- Чистая история платежей. Закрытые займы без просрочек и отсутствие «веера» заявок за последние месяцы.
- Снижение нагрузки до заявки. Досрочно закройте небольшой заём или кредитную карту — ПДН уменьшится.
- Реалистичная сумма. Заявка на 10 000 ₽ одобряется чаще, чем на максимальные 100 000 ₽ при том же доходе.
- Проверенная компания. Заявка в МФО из реестра Банка России безопаснее и не создаёт «мусорных» запросов в бюро.
Топ-5 займов онлайн
Как рассчитать безопасный платёж
Ориентир: платежи по всем кредитам и займам не должны превышать 30–40% дохода, а в идеале — 20–30%. Если доход плавает (фриланс, сезонная работа), считайте по минимальному месяцу за последние полгода, а не по лучшему.
Пример: доход 50 000 ₽, действующий кредит 8 000 ₽. Свободно до 30% дохода — 15 000 ₽, значит на новый заём остаётся 7 000 ₽. Если платёж по расчёту больше, уменьшите сумму: переплата по короткому займу растёт быстро, а просрочка обойдётся дороже, чем отказ от лишних 5 000 ₽.
Отдельно заложите резерв на месяц: платежи должны вноситься даже при задержке зарплаты. Если резерва нет, лучше выбрать меньшую сумму или более длинный срок с посильным платежом.
Риски и красные флаги
- «Гарантированное одобрение за деньги». Настоящая МФО не берёт плату за одобрение. Платный подбор и «гарантии» — признаки посредника или мошенников.
- Заявка на чужих сайтах. Заполняйте анкету только на домене компании из реестра ЦБ: клоны собирают паспортные данные.
- Просьба перевести «страховой взнос». Легальная МФО удерживает платежи из суммы займа или включает их в договор, но не просит перевод на карту физического лица.
- Новый заём ради старого. Так долг растёт: сумма процентов складывается, а нагрузка увеличивается.
- Скрытые платные услуги. Проверьте договор: дополнительные сервисы должны быть добровольными и с отдельным согласием.
Частые вопросы
Обязательно ли показывать справку о доходах? Нет. МФО вправе запросить подтверждение, но базовый набор документов — паспорт, телефон и банковская карта. Справку могут попросить при крупной сумме.
Влияет ли отсутствие официальной работы на отказ? Влияет, но не решает исход: компании учитывают доход, историю платежей и нагрузку. При неофициальной занятости шансы выше у тех, кто раньше брал займы и возвращал их в срок.
Можно ли указать доход «на глаз»? Лучше указывать сумму, которую вы действительно получаете и можете подтвердить. Завышение повышает риск отказа и создаёт обязательство, которое трудно выполнять.
Проверяют ли МФО доход через Госуслуги? Согласие на проверку данных оформляется в анкете, а сведения о доходах и занятости компании получают через системы межведомственного обмена. Отдельную справку для этого нести не нужно.
Что делать при отказе? Не подавайте заявки подряд в десять компаний: каждый запрос отражается в кредитной истории. Подождите 1–2 месяца, закройте часть обязательств и попробуйте снова с меньшей суммой.
Чек-лист перед заявкой
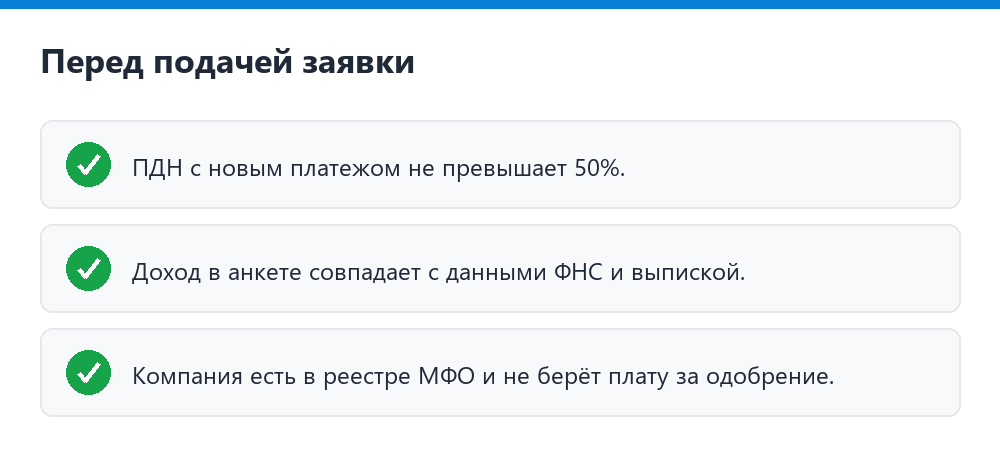
- Компания есть в реестре МФО Банка России.
- Вы знаете фактический доход за последние 3–6 месяцев.
- ПДН с новым платежом не превышает 50%.
- Сумма и срок соответствуют бюджету, а не «максимуму из рекламы».
- В договоре нет обязательных платных услуг без вашего согласия.
- Вы проверили отзывы и условия досрочного погашения.
Окончательные условия фиксирует индивидуальный договор, а МФО вправе отказать в выдаче. Заём — это обязательство: оценивайте доход честно и берите сумму, которую сможете вернуть в срок без просрочки.