
Содержание
- Формула простых процентов
- Как переводить ставку: день, месяц, год
- Ограничения закона: 0,8% в день, 292% и 130% переплаты
- Примеры расчёта
- Как проверить начисления в личном кабинете
- Досрочное погашение и пересчёт процентов
- Просрочка: проценты и неустойка
- Частые вопросы
- Чек-лист: 6 цифр перед подписанием
Формула простых процентов
Микрозаймы почти всегда считаются по простым процентам: база — сумма долга, ставка — дневная, срок — число дней. Формула выглядит так:
Проценты = сумма займа × дневная ставка × число дней
Пример: 20 000 ₽ под 0,8% в день на 30 дней. Считаем: 20 000 × 0,008 × 30 = 4 800 ₽ процентов. Вернуть нужно 24 800 ₽. Если вернуть деньги через 10 дней, проценты будут 20 000 × 0,008 × 10 = 1 600 ₽, а не 4 800 ₽ — именно поэтому досрочное погашение уменьшает переплату.
Когда график состоит из нескольких платежей, проценты начисляются на остаток долга после каждого платежа. В таких договорах сумма процентов будет меньше, чем при возврате всей суммы в конце срока: часть долга вы платите раньше, и на неё проценты уже не начисляются.
Как переводить ставку: день, месяц, год
МФО указывают ставку в день, банки — в год, а в рекламе встречается «процент в месяц». Чтобы сравнивать, приводите всё к одному периоду:
- День → год: дневная ставка × 365. Например, 0,8% в день — это 292% годовых, верхняя граница для МФО.
- Год → день: годовая ставка ÷ 365. Например, 36,5% годовых — около 0,1% в день.
- Месяц → день: месячная ставка ÷ 30. Ставка 2,5% в месяц — примерно 0,083% в день.
Перевод полезен, но сравнивать предложения всё равно лучше по ПСК: она учитывает не только ставку, но и срок, комиссии и обязательные услуги. Две МФО с одинаковой ставкой 0,8% в день могут иметь разную ПСК, если у одной есть платная страховка, а у другой нет.
Ограничения закона: 0,8% в день, 292% и 130% переплаты
Ставки МФО ограничены законом «О потребительском кредите (займе)» № 353-ФЗ. С 1 июля 2023 года по новым договорам действуют три ограничения:
- не более 0,8% в день;
- не более 292% годовых по ПСК;
- переплата не более 130% от суммы займа — то есть вернуть нужно не больше 230% от полученной суммы.
Лимит переплаты считается по всем процентам, комиссиям и другим обязательным платежам, кроме неустойки. Если вы взяли 10 000 ₽, максимум к возврату по процентам — 13 000 ₽, итого 23 000 ₽. По займам, выданным до 1 июля 2023 года, действовали прежние правила, поэтому старые договоры могут выглядеть дороже.
Ограничения не означают, что все займы выдаются по максимальной ставке. Крупные МФО часто дают повторным клиентам 0,1–0,3% в день, а акции «первый займ под 0%» позволяют вернуть ровно сумму долга, если уложиться в срок. Проверить условия конкретной компании можно в карточке МФО в каталоге allzaims.ru.
Примеры расчёта
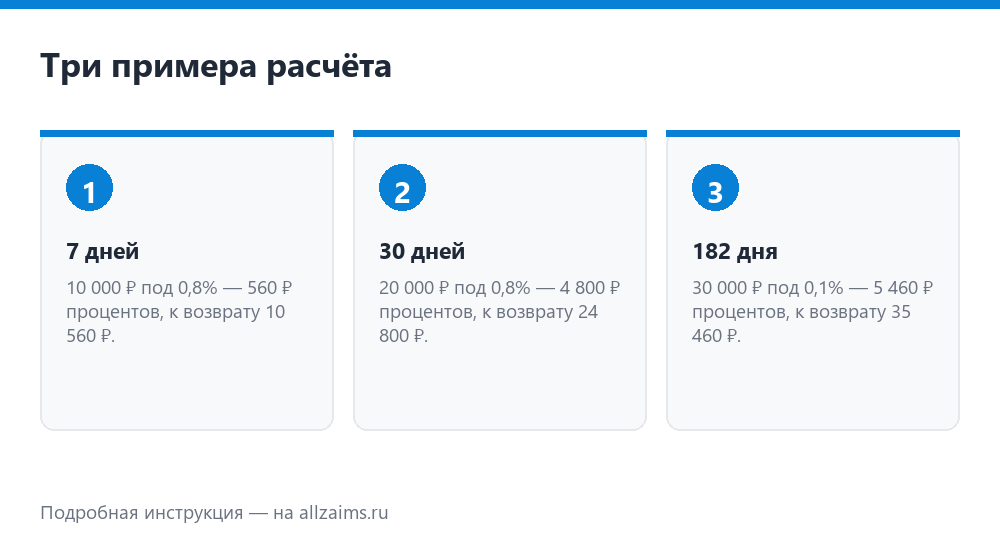
- Короткий заём. 10 000 ₽ на 7 дней под 0,8% в день: 10 000 × 0,008 × 7 = 560 ₽ процентов, к возврату 10 560 ₽.
- Заём на месяц. 20 000 ₽ на 30 дней под 0,8%: 4 800 ₽ процентов, к возврату 24 800 ₽.
- Займ на полгода по сниженной ставке. 30 000 ₽ на 182 дня под 0,1%: 30 000 × 0,001 × 182 = 5 460 ₽ процентов, к возврату 35 460 ₽.
- Первый займ под 0%. 15 000 ₽ на 14 дней: при возврате в срок проценты не начисляются, к возврату 15 000 ₽. При просрочке ставка начинает действовать по договору.
Обратите внимание: в примерах с частичными платежами сумма процентов будет меньше, потому что долг уменьшается. Если договор предусматривает аннуитетные платежи, часть каждого платежа идёт на проценты, часть — на основной долг, и график показывает это построчно.
Топ-5 займов онлайн
Как проверить начисления в личном кабинете
- Откройте договор и найдите три цифры: сумма займа, ставка в день, дата возврата.
- Посчитайте проценты за фактический срок по формуле выше.
- Сравните с суммой к возврату в личном кабинете. Расхождение на день-два нормально, если платёж пришёл позже даты расчёта.
- Проверьте, нет ли в начислениях комиссий и страховок, о которых вы не договаривались. Они должны быть в договоре и в отдельном согласии.
- Если сумма отличается больше чем на стоимость одного дня процентов, запросите у поддержки расшифровку начислений.
Скачайте график платежей и сохраните его: при споре он подтверждает, сколько и когда вы должны были заплатить. Документы из кабинета равнозначны бумажным, если их можно проверить по договору.
Досрочное погашение и пересчёт процентов
По закону заёмщик вправе вернуть деньги досрочно, полностью или частично, уведомив компанию. Проценты при этом начисляются только за фактические дни пользования деньгами: вернули через 12 дней — платите за 12 дней, а не за весь срок.
Чтобы пересчёт был корректным, уточните точную сумму на дату платежа в кабинете или у поддержки: проценты начисляются до дня возврата включительно, а если платёж идёт через другой банк — учитывайте срок зачисления. После погашения проверьте, что договор закрыт, а задолженность равна нулю.
Частичное досрочное погашение уменьшает остаток долга. Дальше возможны два варианта: уменьшить срок или уменьшить платёж. Первый экономнее по процентам, второй удобнее для бюджета — выбор фиксируется заявлением.
Просрочка: проценты и неустойка
Пока договор действует, проценты начисляются по ставке из договора. После возникновения просрочки закон ограничивает неустойку: не более 20% годовых от суммы просроченной задолженности за период нарушения, если проценты продолжают начисляться, или 0,1% в день, если начисление процентов прекращено. Штрафы сверх этих значений незаконны.
Просрочка портит кредитную историю и увеличивает долг, поэтому лучше не доводить до неё: за несколько дней до платежа проверьте сумму в кабинете, а если денег не хватает — обсудите продление или реструктуризацию. Продление не уменьшает долг, но переносит дату платежа и позволяет избежать неустойки.
Если вы считаете начисления неправильными, запросите у МФО расшифровку и письменный ответ. При споре с компанией можно обратиться к финансовому уполномоченному — его решение обязательно для МФО в пределах установленной суммы требований.
Частые вопросы
Проценты начисляются на всю сумму или на остаток? На остаток долга. Пока вы не внесли платёж, остаток равен сумме займа, поэтому в начале срока проценты максимальны.
Почему в договоре ставка 0,8%, а ПСК больше 292%? Этого быть не может: по новым договорам ПСК ограничена 292% годовых. Если цифра выше, проверьте, не идёт ли речь о старом договоре или о другом продукте, и задайте вопрос компании.
Что выгоднее — продлить или погасить досрочно? Досрочное погашение уменьшает переплату, продление — только переносит срок и обычно добавляет проценты. Продление имеет смысл, когда денег нет сейчас, но они точно появятся к новой дате.
Можно ли вернуть проценты за страховку? Если страховка была добровольной, у вас есть период отказа (обычно 14 дней, если иное не предусмотрено договором), в течение которого можно вернуть стоимость услуги и пересчитать условия.
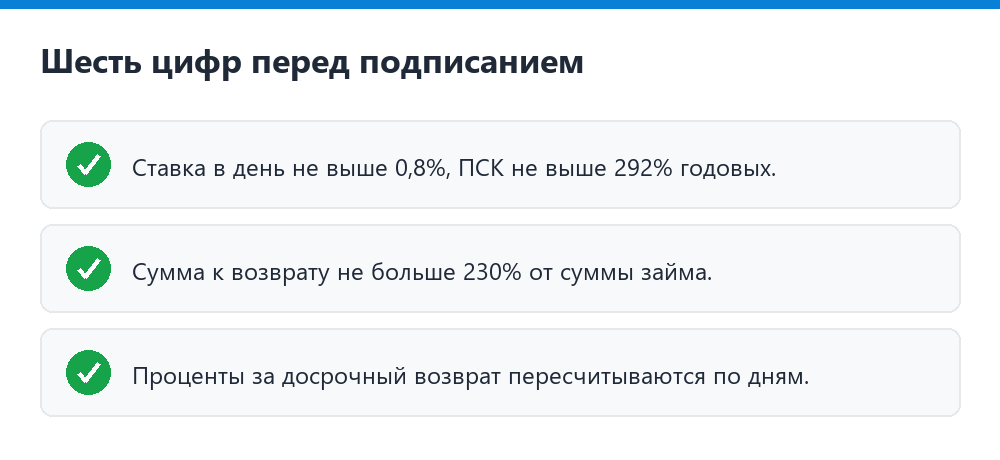
Чек-лист: 6 цифр перед подписанием
- Сумма займа и дата возврата.
- Ставка в день — не выше 0,8%.
- ПСК в квадратной рамке — не выше 292% годовых.
- Полная сумма к возврату — не больше 230% от суммы займа.
- Отсутствие обязательных платных услуг, о которых вы не знали.
- Правила досрочного погашения и пересчёта процентов.
Если хотя бы одна цифра отличается от ожидаемой, не подписывайте договор до объяснения поддержки. Окончательные условия фиксирует индивидуальный договор, а МФО вправе отказать в выдаче — оценивайте долговую нагрузку и берите сумму, которую сможете вернуть без просрочки.