
Содержание
- Что такое ПСК и зачем она нужна
- Из чего складывается ПСК
- Лимит 292% годовых: что он значит
- Чем ПСК отличается от ставки в день
- Расчёт на примере 20 000 ₽
- Где смотреть ПСК: договор, калькулятор, сайт МФО
- Типичные ошибки при сравнении
- Частые вопросы
- Итог: чек-лист из 6 пунктов
Что такое ПСК и зачем она нужна
ПСК расшифровывается как «полная стоимость кредита», но для займов её называют полной стоимостью займа. Это один показатель, который сводит все обязательные платежи по договору к единой цифре — процентам годовых. Смысл простой: заёмщик сразу видит, во сколько ему обойдутся деньги, а не сравнивает «0,8% в день» с «24% за месяц» и «страховку 25% от суммы».
ПСК появилась в договорах именно для того, чтобы разные условия можно было сопоставить. Ставка в день удобна для расчёта конкретного платежа, но она ничего не говорит о сроке и дополнительных услугах. ПСК учитывает и то, и другое, поэтому по закону её размещают на первой странице договора — в квадратной рамке в правом верхнем углу. Это требование статьи 6 закона № 353-ФЗ «О потребительском кредите (займе)».
Из чего складывается ПСК
ПСК рассчитывается по формуле из приложения к 353-ФЗ: все платежи по договору приводятся к единому денежному потоку, а затем вычисляется ставка, при которой этот поток равен выданной сумме. Проще говоря, в расчёт попадают:
- проценты за весь срок пользования деньгами;
- комиссии, если они предусмотрены договором и зависят от выдачи займа;
- страховки и дополнительные услуги, если без них заём не выдают или их стоимость влияет на условия;
- платежи третьим лицам, которые заёмщик обязан сделать по условиям договора.
Не входят в ПСК то, что заёмщик может не оплачивать: добровольная страховка с правом отказа, пени и штрафы за нарушение срока, плата за отдельные сервисы, которыми клиент не пользуется. Поэтому ПСК в договоре и «переплата из калькулятора» могут отличаться: калькулятор часто показывает только проценты по ставке.
Лимит 292% годовых: что он значит
Для микрофинансовых организаций действует ограничение полной стоимости займа — не более 292% годовых и не более 0,8% в день. Это верхняя граница, а не тариф по умолчанию: у крупных МФО ставки часто ниже, особенно для повторных клиентов и займов на длинный срок. Ограничение распространяется на договоры, которые заключаются сейчас, и проверяется по тому же показателю, который указан в рамке.
Если в договоре ПСК выше лимита, это повод не подписывать документ и задать вопросы поддержке. Спорные ситуации рассматривает Банк России и финансовый уполномоченный — но проще проверить цифру до оформления, тем более что она обязательно указана на сайте и в калькуляторе.
Чем ПСК отличается от ставки в день
Ставка в день показывает, сколько процентов начисляется на сумму долга за сутки. ПСК показывает то же самое, но в пересчёте на год и с учётом всех обязательных платежей. Из-за этого цифры выглядят по-разному: 0,8% в день — это 292% годовых при простом умножении на 365 дней, а 0,5% в день — 182,5% годовых.
Сравнивать предложения корректно по ПСК и по полной сумме к возврату на одном и том же сроке. Например, заём 20 000 ₽ на 30 дней с ПСК 292% и заём 20 000 ₽ на 180 дней с ПСК 292% — это одна и та же годовая стоимость, но переплата во втором случае будет больше, потому что проценты начисляются дольше.
Расчёт на примере 20 000 ₽
Возьмём типовые условия: сумма 20 000 ₽, срок 30 дней, ставка 0,8% в день. Проценты за день — 160 ₽, за 30 дней — 4 800 ₽, к возврату 24 800 ₽. Переплата к сумме займа — 24%, а ПСК в годовых — 292%, потому что 0,8% × 365.
Теперь та же сумма на 14 дней: проценты 2 240 ₽, к возврату 22 240 ₽. ПСК остаётся 292% годовых, но переплата меньше — 11,2% от суммы. Именно поэтому при сравнении смотрят оба показателя: ПСК показывает «цену денег в год», а сумма к возврату — сколько вы отдадите в конкретном договоре.
Если в договоре есть обязательная страховка, она увеличивает и сумму к возврату, и ПСК. Добровольную страховку можно не оформлять или отказаться от неё в срок, указанный в договоре, — тогда ПСК пересчитывается по фактическим платежам.
Где смотреть ПСК: договор, калькулятор, сайт МФО
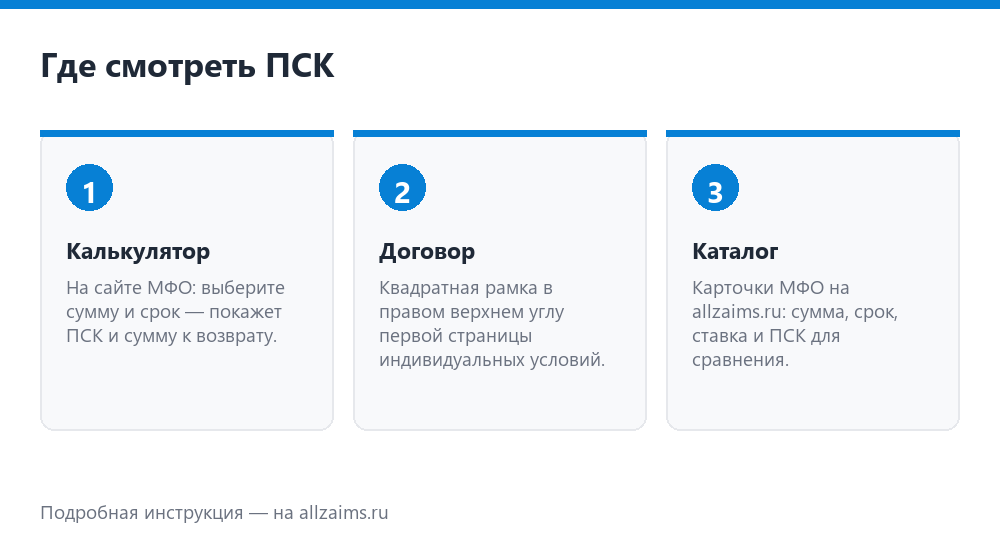
Есть три места, где ПСК должна быть видна до подписания:
- Калькулятор на сайте МФО. При выборе суммы и срока он показывает предварительный расчёт: сумму к возврату и ПСК. Это ещё не оферта, но ориентир.
- Индивидуальные условия договора. ПСК — в квадратной рамке в правом верхнем углу первой страницы, рядом со ставкой и сроком.
- Карточка МФО в каталоге. В каталоге allzaims.ru у каждой компании указаны сумма, срок, ставка и ПСК — можно сравнить несколько предложений в одном окне.
Перед оформлением полезно открыть карточку и калькулятор одновременно: если цифры расходятся, ориентируйтесь на договор, а расхождение уточните в поддержке.
Типичные ошибки при сравнении
- Сравнивать ставку в день без срока. 0,8% в день на 7 дней и на 30 дней — разные деньги, хотя ставка одна.
- Не учитывать обязательную страховку. Она входит в ПСК и увеличивает сумму к возврату.
- Смотреть только на «первый займ под 0%». Льгота действует один раз и при соблюдении условий, а следующий займ считается по обычному тарифу.
- Игнорировать дату платежа. Просрочка обнуляет выгоду от низкой ставки: начисляются пени и портится кредитная история.
Топ-5 займов онлайн
Частые вопросы
ПСК и переплата — это одно и то же? Нет. ПСК — стоимость в процентах годовых, переплата — конкретная сумма в рублях за срок займа. По ПСК сравнивают предложения, по переплате считают бюджет.
Может ли ПСК быть 0%? Да, по акции для новых клиентов, если вернуть долг в срок и выполнить условия акции. В договоре при этом будет указана максимальная ПСК, а нулевая применяется при соблюдении условий.
Что делать, если ПСК в договоре выше, чем в калькуляторе? Не подписывать до объяснения. Разница может быть из-за страховки или изменённого срока; если объяснение не устраивает — выбрать другую МФО.
Влияет ли ПСК на кредитную историю? Сама по себе нет. В бюро кредитных историй передаются сведения о договоре и платежах, а ПСК — справочный показатель.
Итог: чек-лист из 6 пунктов
- Откройте калькулятор и запишите сумму к возврату и ПСК.
- Проверьте ПСК в квадратной рамке договора до подписания.
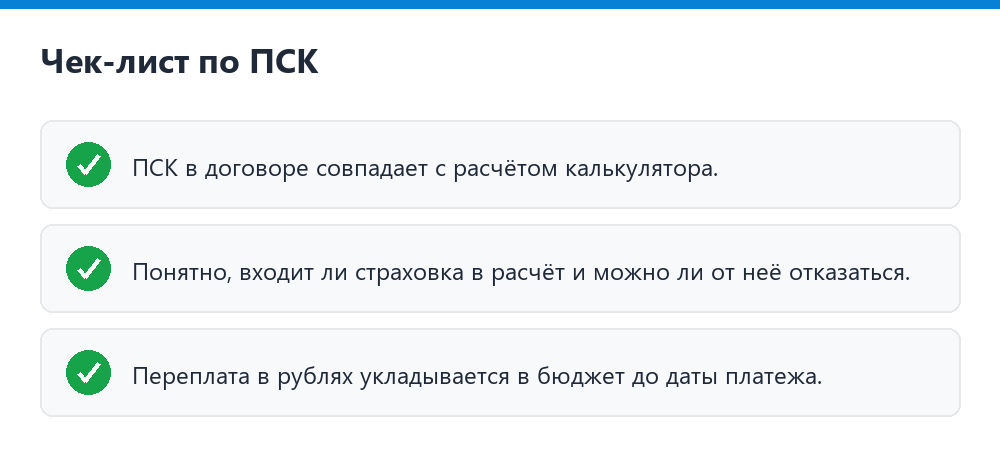
- Уточните, входит ли страховка в расчёт и можно ли от неё отказаться.
- Сравните 2–3 МФО по ПСК при одинаковой сумме и сроке.
- Посчитайте переплату в рублях и проверьте, что она укладывается в бюджет.
- Отметьте дату платежа в календаре — до неё, а не в последний день.
Условия в договоре могут отличаться от рекламных: окончательную стоимость фиксирует индивидуальный договор, а МФО вправе отказать в выдаче. Оценивайте свою долговую нагрузку до оформления.