
Содержание
- Когда действительно нужен займ на лечение
- Рассрочка, кредит или микрозайм
- Сколько стоит: расчёт на примере
- Как снизить переплату
- Документы и скорость оформления
- Договор с клиникой: что проверить
- Мошенники и «помощь» с лечением
- Частые вопросы
- Итог: чек-лист из 6 шагов
Когда действительно нужен займ на лечение
Медицинские расходы редко планируются заранее: обследование, операция, лекарства или реабилитация могут потребовать денег в течение нескольких дней. В такой ситуации заём — инструмент, а не решение проблемы. Прежде чем оформлять его, ответьте на три вопроса:
- Можно ли оплатить лечение частями или получить рассрочку в клинике?
- Есть ли накопления, помощь родственников или возможность продать что-то ненужное?
- Из какого дохода вы вернёте долг и не придётся ли брать новый заём?
Если ответ на последний вопрос — «не знаю», лучше сначала обсудить с клиникой поэтапную оплату и уточнить, какие услуги входят в ОМС. Займ, взятый на лечение без плана возврата, легко превращается в долговую спираль, а стресс мешает выздоровлению.
Рассрочка, кредит или микрозайм
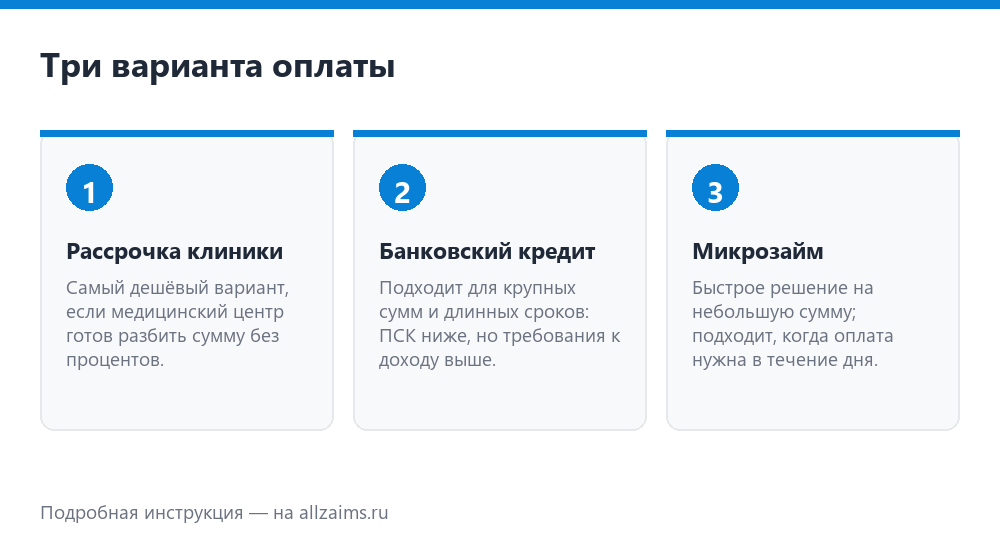
У каждого варианта своя цена и свои требования.
- Рассрочка клиники. Многие медицинские центры разбивают платёж на несколько частей без процентов. Это самый дешёвый вариант, если он действительно беспроцентный и не оформлен через банк или страховку.
- Банковский кредит. Подходит для крупных сумм: ПСК ниже, чем у МФО, но нужны подтверждённый доход, хорошая кредитная история и время на рассмотрение.
- Кредитная карта. Льготный период позволяет вернуть деньги без процентов, но снятие наличных и переводы часто выводят операцию из грейса. Проверяйте тарифы банка.
- Микрозайм. Быстрое решение на небольшую сумму. Подходит, когда оплата нужна сегодня, а вернуть получится в течение месяца.
Сколько стоит: расчёт на примере
Возьмём сумму 40 000 ₽, которая нужна на обследование и курс лечения. Сравним три сценария при ставке 0,8% в день — это верхняя граница, по которой работают многие МФО (ПСК до 292% годовых).
- 14 дней. Проценты — 4 480 ₽, к возврату 44 480 ₽. Если это первый займ по акции «0%», переплата может быть нулевой при возврате в срок.
- 30 дней. Проценты — 9 600 ₽, к возврату 49 600 ₽. Переплата — почти четверть суммы.
- 90 дней. Проценты — 28 800 ₽, к возврату 68 800 ₽. Для такого срока выгоднее рассматривать банковский кредит или рассрочку.
Цифры показывают главное: чем длиннее срок микрозайма, тем дороже обходится отсрочка. Если лечение можно оплатить двумя частями, лучше взять короткий заём на первую часть, а вторую закрыть из дохода, чем сразу оформлять сумму на три месяца.
Отдельно проверьте, входит ли услуга в ОМС или программу госгарантий. Иногда платная процедура доступна бесплатно по направлению, а «срочность» — маркетинговый аргумент клиники.
Как снизить переплату
- Возьмите меньше. Сумма займа должна закрывать именно недостающую часть, а не весь счёт, если часть есть на руках.
- Выберите короткий срок. Вернуть за 14 дней дешевле, чем за 45, даже если платёж выше.
- Используйте акцию первого займа. «0% на первый заём» действует на ограниченную сумму и срок — читайте условия.
- Погасите досрочно. Проценты начисляются за фактические дни; если деньги появились раньше, закройте долг.
- Не оформляйте страховку «по умолчанию». Она увеличивает стоимость и не нужна, если полис не покрывает ваши риски.
Перед заявкой посчитайте на калькуляторе сайта сумму к возврату для 14, 21 и 30 дней. Если разница с доходом критична, пересмотрите сумму или срок, а не соглашайтесь на первый предложенный вариант.
Документы и скорость оформления
Для микрозайма обычно нужны только паспорт, телефон и банковская карта. Справка о доходах может понадобиться при крупной сумме. Решение приходит за несколько минут, деньги — на карту в течение дня.
Для банковского кредита понадобятся подтверждение дохода, СНИЛС, иногда справка из клиники с указанием стоимости лечения. Рассмотрение занимает от нескольких часов до нескольких дней, зато ставка ниже.
Если клиника оформляет рассрочку через банк-партнёр, читайте договор: это может быть кредит с процентами, а не беспроцентная рассрочка. Сравните итоговую сумму с займом в МФО.
Договор с клиникой: что проверить
- лицензия клиники и точное название услуги;
- смета с перечнем процедур и стоимостью каждой;
- условия возврата предоплаты, если лечение отменяется;
- есть ли рассрочка и не оформляется ли она как кредит;
- какие документы нужны для налогового вычета за лечение.
Сохраняйте договор, чеки и справку об оплате: они понадобятся и для вычета, и для спора с клиникой. Налоговый вычет можно заявить за платные медицинские услуги, если клиника имеет лицензию, — это частично компенсирует расходы.
Мошенники и «помощь» с лечением
Вокруг медицинских расходов много схем, и заёмщик уязвим: он торопится и готов доверять. Типичные признаки обмана:
- звонок «из клиники» с требованием срочно перевести предоплату на карту физического лица;
- «фонд» или «юрист», который обещает компенсацию или помощь за небольшой взнос;
- сайт-копия известной клиники с другими реквизитами;
- просьба оформить заём на себя «для другого человека» или получить деньги на чужую карту.
Проверяйте реквизиты клиники на её официальном сайте, платите по договору и безналично, не переводите деньги «курьеру». Если речь идёт о займе, оформляйте его только на сайте МФО из реестра Банка России и никогда не передавайте посторонним коды из SMS.
Частые вопросы
Дают ли МФО займы на лечение? Да, цель займа обычно не указывается и не проверяется. Но это не значит, что сумму одобрят автоматически: решение зависит от дохода и кредитной истории.
Можно ли оплатить лечение в рассрочку? Многие клиники предлагают рассрочку или поэтапную оплату. Спросите об этом до подписания договора — это может быть дешевле займа.
Что выгоднее при сумме 100 000 ₽? Для крупной суммы и срока от нескольких месяцев дешевле банковский кредит. Микрозайм на такой срок обойдётся значительно дороже.
Можно ли вернуть часть денег через налоговый вычет? Да, за платные медицинские услуги при наличии лицензии у клиники и подтверждающих документов. Вычет оформляется через ФНС.
Что делать, если нечем возвращать заём? Обратитесь в МФО до даты платежа и обсудите пролонгацию или новый график. Не берите новый заём под высокий процент.
Итог: чек-лист из 6 шагов
- Уточните, какие услуги входят в ОМС и есть ли рассрочка клиники.
- Посчитайте сумму к возврату для 14, 21 и 30 дней.
- Сравните заём с кредитом и кредитной картой.
- Проверьте клинику и МФО по официальным документам.
- Прочитайте индивидуальные условия и откажитесь от лишних услуг.
- Сохраните договоры, чеки и справки — для вычета и защиты прав.
Топ-5 займов онлайн
Если после расчёта заём всё же нужен, сравните короткие предложения в каталоге: MoneyMan, Займер и МФОБанк выдают небольшие суммы на карту, а Finters и Korona позволяют выбрать срок до нескольких недель. Сравнивайте ПСК и сумму к возврату.
Материал носит информационный характер и не является медицинской или финансовой консультацией. Расчёты — иллюстрация по ставке 0,8% в день; условия конкретного займа определяются договором.