
Содержание
- Обязательно ли страхование при займе
- Что говорит закон
- Коллективное страхование и «сервисные пакеты»
- Как отказаться от полиса: пошагово
- Как вернуть страховую премию
- Если страховку навязали
- Что проверить в договоре и полисе
- Частые вопросы
- Итог: чек-лист из 5 шагов
Обязательно ли страхование при займе
Нет. По общему правилу страхование жизни, здоровья, потери работы и другие виды страхования при потребительском займе являются добровольными. МФО может предлагать полис как дополнительную услугу, но не может ставить одобрение займа в зависимость от согласия на страховку. Если компания говорит «без страховки не одобрим», это повод задать вопрос письменно и сохранить ответ.
Исключения связаны не со страховкой, а с продуктом. Например, при автозайме под залог автомобиля заёмщик обязан сохранять предмет залога, а договор может требовать КАСКО. Это не «страховка для одобрения», а условие залога — его нужно читать отдельно.
Что говорит закон
Ключевые нормы, на которые стоит опираться:
- 353-ФЗ, статья 7. Дополнительные услуги оказываются только с согласия заёмщика; в договоре должна быть возможность отказаться от них и вернуть плату в установленный срок.
- Право на отказ. Для дополнительных услуг предусмотрен период охлаждения — 14 календарных дней с даты оформления. В этот срок можно отказаться от полиса и потребовать возврат премии.
- Закон «О защите прав потребителей», статья 16. Условия, ущемляющие права потребителя, недействительны. Требование купить полис как обязательное условие займа относится к таким условиям.
- ПСК. Если страховка влияет на стоимость займа, она должна учитываться в полной стоимости. Скрытые платежи, не попавшие в расчёт, — нарушение.
Правила возврата могут отличаться: у банков и страховых компаний свои порядки, а часть полисов возвращает не всю премию, а пропорциональную часть. Точный порядок указан в правилах страхования и в заявлении, которое вы подписывали.
Коллективное страхование и «сервисные пакеты»
На практике заёмщик сталкивается с тремя конструкциями:
- Индивидуальный полис. Отдельный договор со страховой компанией. У вас есть полис, номер договора и реквизиты страховщика.
- Коллективное страхование. МФО включает заёмщика в договор коллективного страхования, а вы платите за подключение. Полис на руки может не выдаваться — важно получить условия и подтверждение включения.
- Сервисный пакет. Под видом «юридической помощи», «финансового сервиса» или «доступа к базе» продаётся платная услуга, не связанная со страхованием. Отказ от неё регулируется тем же принципом добровольности.
Во всех случаях значение имеет не название, а то, что вы подписали и сколько заплатили. Если услуга не нужна, отказывайтесь до истечения 14 дней — позже вернуть деньги сложнее.
Как отказаться от полиса: пошагово
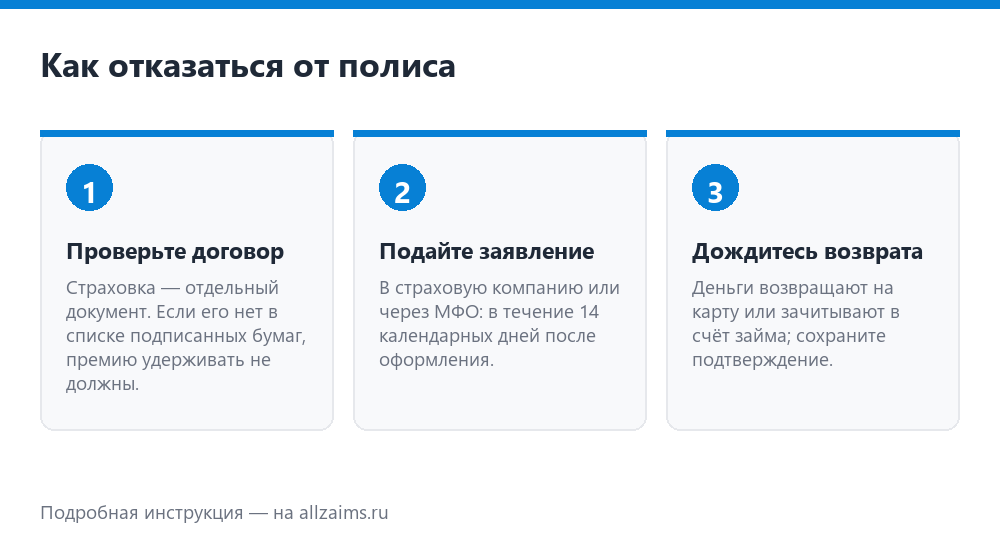
- Проверьте документы. Найдите полис, заявление на страхование, индивидуальные условия займа и чек об оплате. Уточните название страховой компании и номер договора.
- Позвоните в поддержку МФО и страховщика. Спросите точный порядок отказа и адрес для заявления. Запишите дату, время и имя сотрудника.
- Подайте письменное заявление. В нём укажите договор займа, полис, требование расторгнуть договор и вернуть премию, реквизиты счёта. Отправьте через кабинет, на e-mail или заказным письмом.
- Сохраните подтверждение. Скриншот отправки, входящий номер, почтовое уведомление — всё, что доказывает дату обращения.
- Проверьте возврат. Деньги обычно приходят на карту или зачитываются в счёт долга. Если через 10–14 дней возврата нет, направьте претензию повторно и обратитесь к финансовому уполномоченному.
Как вернуть страховую премию
Сумма возврата зависит от того, действовал ли полис и что написано в правилах. В период охлаждения обычно возвращают полную премию, если не было страхового случая. Если полис действовал несколько месяцев, могут вернуть часть за неиспользованный период. Бывает и так, что договор предусматривает возврат только при отказе в первые дни — это нужно проверить заранее.
Если премию удержали из суммы займа, возврат уменьшает долг. Проверьте в кабинете, что сумма основного долга изменилась, а график пересчитан. Иногда деньги возвращают на карту отдельным платежом — тогда сохраните выписку.
Если страховку навязали
Признаки навязывания: галочка о согласии уже стоит, менеджер говорит «иначе не одобрят», полис не выдали на руки, сумма списана без отдельного согласия. Что делать:
- не подписывайте документы второпях — попросите время на чтение;
- зафиксируйте требования менеджера письменно (чат, e-mail);
- подайте заявление об отказе и возврате премии;
- если компания отказывает — жалоба в Банк России и обращение к финансовому уполномоченному;
- при явном обмане — обращение в Роспотребнадзор.
Жалоба не отменяет обязанность платить по займу. Пока идёт спор, вносите платежи по графику, чтобы не получить просрочку.
Что проверить в договоре и полисе
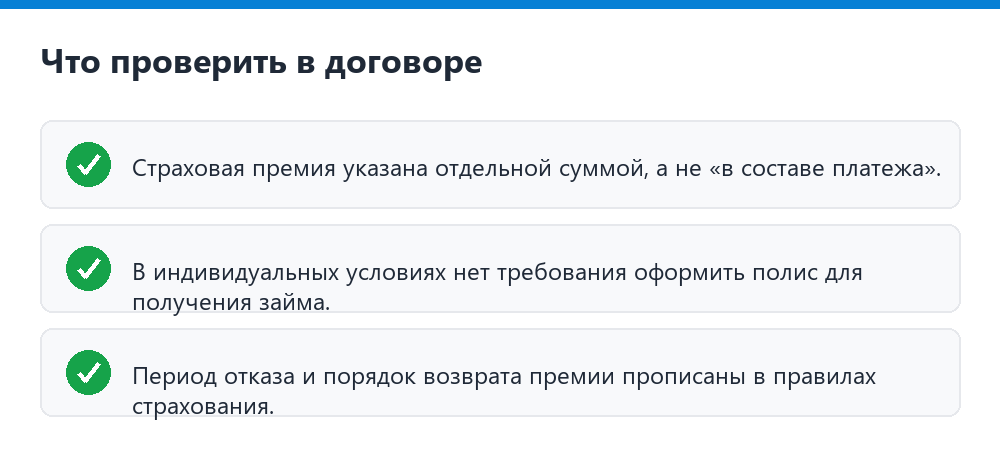
- страховая премия указана отдельной суммой, а не «в составе платежа»;
- в индивидуальных условиях нет фразы, что заём выдаётся только при наличии полиса;
- указан период отказа и порядок возврата денег;
- есть реквизиты страховой компании и номер полиса;
- страховка не увеличивает ПСК скрытно — все платежи учтены;
- услуга не подключена «по умолчанию» без вашей подписи или кода из SMS.
Частые вопросы
Могут ли отказать в займе без страховки? Нет, если страховка является добровольной дополнительной услугой. Отказ должен быть связан с оценкой платёжеспособности, а не с отсутствием полиса.
Сколько дней даётся на отказ? 14 календарных дней с даты оформления — это общий период охлаждения для дополнительных услуг. Точный срок и порядок смотрите в своих документах.
Вернут ли всю премию? В период охлаждения — как правило, да, если не было страхового случая. Позже возвращают пропорционально неиспользованному сроку или не возвращают вовсе.
Что делать, если полис не выдали? Запросите условия страхования и подтверждение включения в договор. Без документов сложно доказать условия возврата, поэтому сохраняйте переписку.
Влияет ли отказ от страховки на кредитную историю? Нет. Отказ от дополнительной услуги не является нарушением обязательств.
Итог: чек-лист из 5 шагов
- Проверьте, что страхование оформлено отдельным документом.
- Убедитесь, что без полиса заём не обусловлен — это незаконно.
- В течение 14 дней подайте заявление об отказе и возврате премии.
- Сохраните подтверждение отправки и проверьте пересчёт долга.
- При отказе компании — жалоба в Банк России и финансовому уполномоченному.
Топ-5 займов онлайн
Перед оформлением займа сравните не только ставку, но и полную стоимость: страховки и сервисные пакеты могут заметно увеличить переплату. В каталоге указаны ПСК и условия карточек, например MoneyMan, Займер и Korona. Если в договоре появляется дополнительная услуга, посчитайте её стоимость до подписания.
Материал носит информационный характер и не является юридической консультацией. Порядок отказа от страхования и возврата премии определяется договором и правилами страховой компании; проверяйте документы перед подписанием.