
Содержание
- Самозанятый, ИП и физлицо: в чём разница для МФО
- Почему МФО отказывают предпринимателям
- Как подтвердить доход: 5 рабочих способов
- Какие займы доступны и на каких условиях
- ПДН и лимиты: как нагрузка влияет на одобрение
- Документы для заявки
- Когда заём лучше заменить кредитом или рассрочкой
- Риски и частые ошибки
- Частые вопросы
- Итог: чек-лист перед заявкой
Самозанятый, ИП и физлицо: в чём разница для МФО
Для банка или МФО важно не название статуса, а источник дохода и его подтверждение. Самозанятый платит налог на профессиональный доход по 422-ФЗ: ставка 4% с доходов от физлиц и 6% — от компаний, а годовой лимит составляет 2,4 млн ₽. ИП может работать на УСН, патенте или общем режиме. И в том, и в другом случае человек остаётся физическим лицом — значит, может оформить обычный потребительский заём по паспорту.
Отдельные «бизнес-займы» для ИП и компаний в каталоге встречаются, но они обычно крупнее, требуют больше документов и оформляются на организацию. Для короткой нехватки денег предпринимателю чаще подходит обычный заём физлица: решение быстрее, а деньги приходят на личную карту. При этом отвечать по долгу будет сам заёмщик, а не бизнес.
Важный нюанс: если заём оформляется на личные нужды, смешивать его с предпринимательскими расходами неудобно. Ведите отдельный учёт: так проще подтвердить платежи и не запутаться при налоговой проверке.
Почему МФО отказывают предпринимателям
Отказ редко связан с самим статусом. Чаще причина в том, что скоринг не видит стабильного дохода или видит высокую нагрузку.
- Нет 2-НДФЛ. Автоматическая проверка привыкла к справке с работы, а у самозанятого её нет. Без дополнительных документов доход выглядит нулевым.
- Нерегулярные поступления. Один хороший месяц чередуется с двумя слабыми — для модели это риск.
- Высокая долговая нагрузка. Кредиты, рассрочки и займы на бизнес учитываются в ПДН вместе с личными обязательствами.
- Молодая кредитная история. Если предприниматель раньше не брал кредиты, оценивать его поведение сложно.
- Технические причины. Опечатки в анкете, несовпадение адреса, просроченный паспорт или карта, оформленная на другое имя.
Отказ по одной заявке не означает запрет на все. Но подавать десять заявок подряд не стоит: каждое обращение фиксируется в кредитной истории и снижает шансы по следующим.
Как подтвердить доход: 5 рабочих способов
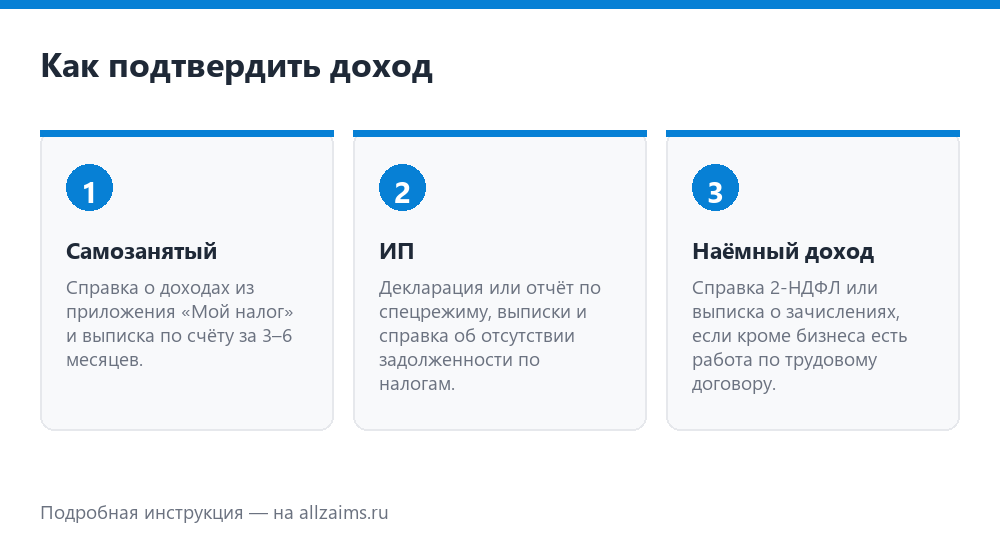
- Справка о доходах из «Моего налога». Формируется в приложении ФНС за любой период. Для МФО полезнее справка за 3–6 месяцев: видно регулярность поступлений, а не разовую выручку.
- Выписка по счёту или карте. Подойдёт выписка из банка с поступлениями от клиентов и заказчиков. Суммы должны совпадать с тем, что вы указываете в анкете.
- Декларация и КУДиР для ИП. На УСН — декларация за прошлый год и книга учёта доходов; на патенте — патент и подтверждение оплаты; на общем режиме — 3-НДФЛ.
- Справка 2-НДФЛ. Если помимо бизнеса есть работа по трудовому договору, этот доход тоже учитывается и усиливает заявку.
- Договоры с заказчиками. Долгосрочные контракты и акты выполненных работ помогают показать, что поступления продолжатся. Это дополнительный аргумент, а не замена справке.
Не подправляйте цифры «для одобрения». При проверке данные сверяются с бюро кредитных историй и банковскими поступлениями, а расхождение воспринимается как попытка обмана. Честная, но скромная справка работает лучше завышенной.
Какие займы доступны и на каких условиях
Самозанятый или ИП оформляет обычный потребительский заём: сумма от нескольких тысяч до 100 000 ₽ и больше, срок от нескольких дней до года. Ставка зависит от МФО и продукта, полная стоимость займа (ПСК) указывается на первой странице индивидуальных условий. В каталоге можно сравнить предложения по сумме, сроку и возрасту заёмщика.
- Короткий заём до зарплаты. Сумма до 30 000 ₽ на 5–30 дней. Подходит, когда деньги нужны на неделю и точно вернутся с поступлением от клиента.
- Среднесрочный заём. До 100 000 ₽ на несколько месяцев. Платёж ниже, но итоговая переплата выше — считайте её заранее.
- Займ под залог. Автозалог или залог техники даёт крупные суммы, но связан с риском потерять имущество. Для бизнеса это крайний вариант.
Например, в карточках каталога MoneyMan и Finters можно посмотреть условия коротких займов, а Нужен кредит указывает диапазон сумм до 500 000 ₽ — но итоговые лимиты зависят от скоринга и подтверждённого дохода.
ПДН и лимиты: как нагрузка влияет на одобрение
Показатель долговой нагрузки (ПДН) — отношение ежемесячных платежей по всем кредитам и займам к среднемесячному доходу. Чем выше ПДН, тем осторожнее кредитор. Для МФО действуют макропруденциальные лимиты: доля займов заёмщикам с высокой нагрузкой ограничена, поэтому по крупным суммам и длинным срокам отказы случаются чаще.
Что помогает снизить нагрузку:
- закрыть мелкие займы и кредитные карты до подачи заявки;
- не оформлять несколько заявок в один день;
- запрашивать сумму, которую реально вернуть, а не максимум;
- проверить кредитную историю и оспорить ошибочные записи.
Доход в анкете указывайте средний за 6 месяцев, а не лучший месяц. Если доход сезонный, это стоит пояснить в комментарии к заявке — некоторые МФО рассматривают такие обращения вручную.
Документы для заявки
- паспорт гражданина РФ;
- ИНН и СНИЛС (часто нужны для проверки);
- справка о доходах: «Мой налог», 2-НДФЛ, декларация или выписка;
- банковская карта на имя заёмщика;
- контактные данные: телефон и e-mail;
- для крупных сумм — договоры с заказчиками или документы на имущество.
Документы загружаются в личный кабинет. Не пересылайте сканы паспорта и карты в мессенджерах «менеджеру», который нашёл вас в соцсетях: официальная заявка оформляется только на сайте МФО из реестра Банка России.
Когда заём лучше заменить кредитом или рассрочкой
Микрозайм выручает, когда деньги нужны срочно и на короткий срок. Если сумма крупная или вернуть её получится только через год, дешевле банковский кредит или кредитная карта с льготным периодом. У кредита ниже ПСК, но требования к доходу и кредитной истории выше.
Ещё один вариант — рассрочка от поставщика: оборудования, техники, мебели для офиса. Она может быть беспроцентной, но важно проверить, не оформлена ли она как кредит или страховка. Для медицинских и образовательных услуг тоже часто есть внутренняя рассрочка.
Сравнивайте не ставку, а сумму к возврату. Заём 50 000 ₽ на месяц и кредит 50 000 ₽ на год могут выглядеть похоже по месячному платежу, но переплата отличается в разы.
Риски и частые ошибки
- Брать заём на бизнес без плана возврата. Если поступления зависят от одного клиента, риск просрочки высок.
- Смешивать личные и рабочие деньги. Платежи теряются, а подтвердить доход становится сложнее.
- Оформлять заём на родственника. Долг и кредитная история останутся на нём, даже если деньги использует бизнес.
- Скрывать другие обязательства. Проверка всё равно покажет нагрузку, а недостоверные данные — основание для отказа.
- Игнорировать срок. Для сезонного бизнеса лучше выбрать платёж после сезона, чем брать новый заём на погашение старого.
Частые вопросы
Дают ли МФО займы самозанятым без 2-НДФЛ? Да, если доход можно подтвердить справкой из «Моего налога» или выпиской по счёту. Решение зависит от конкретной компании и суммы.
Можно ли получить заём ИП на личную карту? Да, как физическое лицо. Для займа на организацию нужен отдельный продукт и больше документов.
Влияет ли заём на налоги? Сам заём не является доходом и не облагается НПД или УСН. А вот проценты, которые вы платите, — это расход, но учесть их можно не на всех режимах. Уточняйте у бухгалтера.
Что делать при отказе? Проверьте кредитную историю, снизьте нагрузку и подайте заявку в другую компанию не раньше чем через несколько недель. Не платите посредникам за «гарантированное одобрение».
Итог: чек-лист перед заявкой
- Посчитайте средний доход за 6 месяцев и сумму, которую вернёте.
- Подготовьте справку из «Моего налога», декларацию или выписку.
- Проверьте кредитную историю и закройте мелкие долги.
- Сравните ПСК и сумму к возврату у 2–3 предложений.
- Подайте одну заявку на реалистичную сумму.
- Прочитайте индивидуальные условия до подписания.
Топ-5 займов онлайн
Сравнить предложения по сумме, сроку и ПСК можно в каталоге МФО. Если нужна небольшая сумма на неделю, посмотрите короткие займы Займиго и МФОБанк; для более длинного срока — Finters.
Материал носит информационный характер и не является налоговой или финансовой консультацией. Условия займа определяются договором; проверяйте ПСК, срок и сумму к возврату в индивидуальных условиях до подписания.