
Содержание
- Что такое реструктуризация и чего она не делает
- Когда МФО готова изменить график
- Чем отличается от пролонгации и кредитных каникул
- Как договориться: пошаговый порядок
- Какие документы подготовить
- Что проверить в новых условиях
- Риски и подводные камни
- Частые вопросы
- Итог: чек-лист из 6 шагов
Что такое реструктуризация и чего она не делает
Реструктуризация — изменение условий уже действующего договора займа. Стороны могут договориться о новом сроке возврата, уменьшении ежемесячного платежа, паузе по основному долгу или объединении нескольких задолженностей в один график. Правовая основа — глава 29 ГК РФ: изменить договор можно по соглашению сторон, а односторонний отказ от исполнения обязательств по общему правилу не допускается.
Реструктуризация не отменяет долг и не «обнуляет» проценты. Это новый график, по которому нужно платить. Чаще всего увеличение срока снижает месячный платёж, но повышает итоговую сумму процентов. Поэтому перед подписанием допсоглашения нужно сравнить два числа: платёж, который вы действительно можете вносить, и полную сумму к возврату.
Отдельно стоит помнить: МФО — коммерческая организация, а не служба помощи. У неё нет безусловной обязанности менять график по первому обращению. Решение принимается индивидуально, и отказ сам по себе не означает, что заёмщик остался без вариантов: можно обсудить пролонгацию, частичное погашение или обращение к финансовому уполномоченному по спору о сумме долга.
Когда МФО готова изменить график
Шансы выше, если обращение поступило до даты платежа, а не через месяц после просрочки. Компании оценивают несколько факторов:
- Платёжная дисциплина. Если предыдущие займы закрывались вовремя, а текущая задержка связана с разовым событием, диалог складывается проще.
- Подтверждённая причина. Потеря работы, снижение дохода, болезнь, уход за родственником — всё, что можно подтвердить документами.
- Реалистичное предложение. Не «спишите всё», а конкретный график: сумма, дата и источник денег. Поддержка видит, что заёмщик считал бюджет.
- Отсутствие нового долга. Если параллельно оформлены другие займы, риск для компании выше — это снижает шансы на одобрение.
- История общения. Спокойные письменные обращения через кабинет или почту фиксируются и помогают быстрее принять решение.
Бывает и обратная ситуация: компания соглашается только на пролонгацию с оплатой процентов. Это не реструктуризация, а перенос даты платежа. Прежде чем соглашаться, посчитайте, на сколько вырастет долг и не выгоднее ли договориться о частичном погашении и новом коротком сроке.
Чем отличается от пролонгации и кредитных каникул
Эти понятия часто путают, хотя последствия у них разные.
- Пролонгация — продление срока действующего займа. Обычно нужно оплатить начисленные проценты, а основной долг переносится на новую дату. График остаётся прежним, меняется только срок.
- Реструктуризация — пересмотр условий: срок, размер и периодичность платежей. Может включать паузу по основному долгу или снижение взноса. Оформляется допсоглашением.
- Кредитные каникулы — установленная законом отсрочка по 353-ФЗ для заёмщиков, чей доход снизился, а сумма займа не превышает лимит. Это право заёмщика при соблюдении условий, а не решение компании.
Кредитные каникулы и реструктуризация не отменяют проценты полностью: за период отсрочки они обычно продолжают начисляться по льготной или обычной ставке. Условия нужно читать в договоре и в уведомлении компании. Если речь идёт о крупной задолженности и платить объективно нечем, стоит отдельно изучить процедуру банкротства — но это крайняя мера с серьёзными последствиями для кредитной истории.
Как договориться: пошаговый порядок
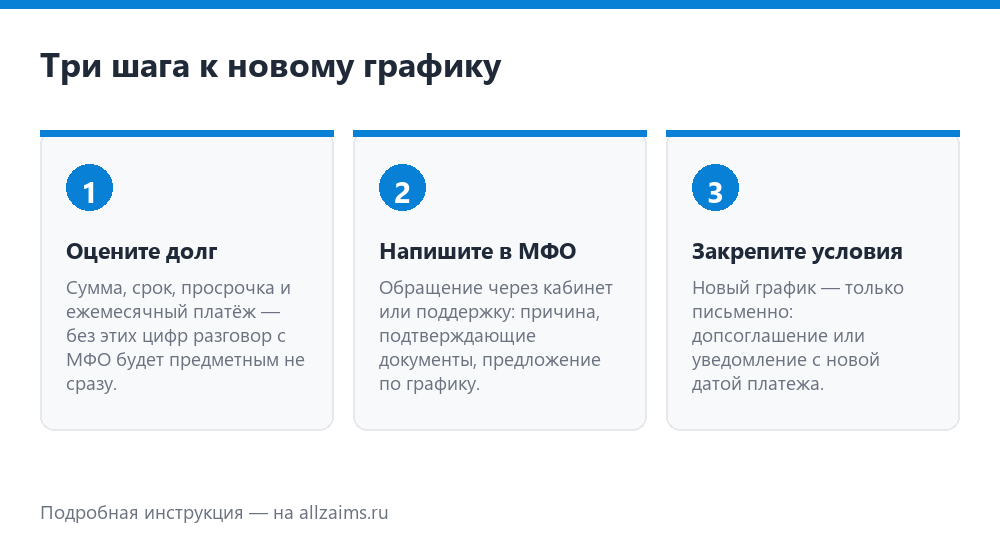
- Посчитайте долг и бюджет. Выпишите сумму основного долга, проценты, неустойку, дату платежа и доход. Определите максимальный платёж, который сможете вносить без новых займов.
- Обратитесь до просрочки. Напишите в поддержку через личный кабинет или на официальную почту. Укажите номер договора, причину трудностей и предложение: например, платить по 3 000 ₽ каждые две недели в течение трёх месяцев.
- Приложите документы. Справка о доходах, уведомление о сокращении, выписка по счёту, медицинские документы — всё, что подтверждает причину.
- Дождитесь письменного ответа. Телефонный разговор не фиксирует условия. Просите ответ в кабинете или на e-mail; сохраняйте переписку.
- Проверьте новый график. Сравните сумму к возврату, даты и размер платежей с тем, что обсуждали. Если появились новые комиссии — уточните их до подписания.
- Внесите первый платёж по новому графику. Это подтверждает договорённость и предотвращает техническую просрочку.
Если компания отказала, попросите письменный отказ с причиной. С этим документом можно обратиться в СРО, членом которой является МФО, или к финансовому уполномоченному — но только по спорам, которые входят в его компетенцию. Жалоба не заменяет платёж: пока идёт разбирательство, проценты продолжают начисляться.
Какие документы подготовить
Чем понятнее подтверждена причина, тем быстрее компания принимает решение. Обычно достаточно такого набора:
- заявление в свободной форме с номером договора и предложением по графику;
- паспорт (скан или фото страниц с данными и регистрацией);
- справка о доходах за последние 3–6 месяцев или выписка по счёту;
- документ о снижении дохода: уведомление о сокращении, приказ, справка с биржи труда, больничный;
- подтверждение уважительной причины: медицинские документы, свидетельство о смерти родственника, документы о чрезвычайной ситуации;
- расчёт платежа, который вы готовы вносить, с датами.
Не отправляйте фотографии карты с CVC-кодом и коды из SMS. Для идентификации достаточно паспорта и номера договора; все документы загружаются в личный кабинет или направляются на официальную почту компании.
Что проверить в новых условиях
Допсоглашение — такой же договор, как и первоначальный. Перед подписанием сверьте шесть пунктов:
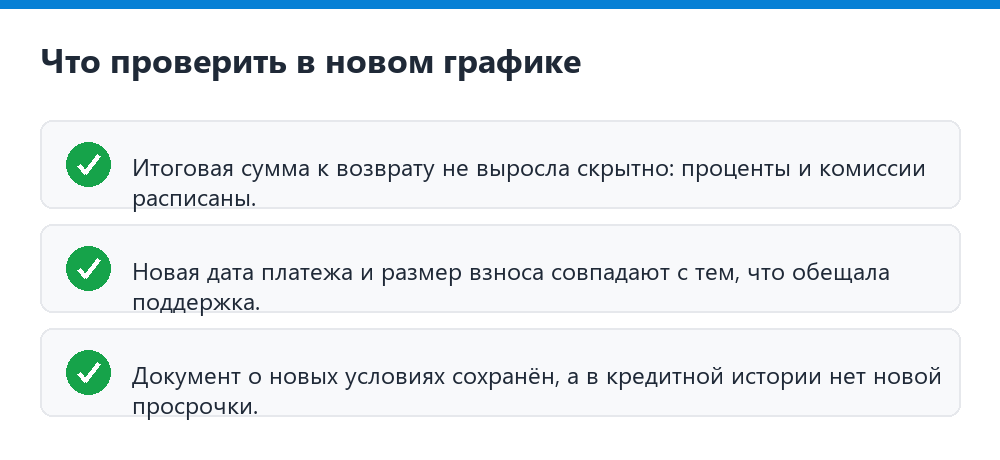
- Сумма к возврату. Она должна быть указана прямо, а не «по графику». Сравните с прежней: реструктуризация не обязана быть дешевле, но вы должны понимать, сколько переплатите.
- Ставка и ПСК. Иногда компании сохраняют прежнюю ставку, иногда меняют её. Проверьте, что новая ПСК посчитана и указана на первой странице.
- Даты платежей. Убедитесь, что они не совпадают с днями, когда на карте нет денег, и что первый платёж не наступает «завтра».
- Неустойка. Условия о просрочке должны оставаться в рамках закона; никаких «штрафов за изменение договора», если о них не договорились заранее.
- Статус договора. После подписания в кабинете должен обновиться график, а в кредитной истории — появиться информация об изменении условий.
- Полный комплект документов. Сохраните допсоглашение, новый график и подтверждение отправки заявления.
Риски и подводные камни
- Устные обещания. «Менеджер сказал, что можно не платить до пятницы» не работает: просрочка фиксируется по факту отсутствия платежа.
- Скрытое удорожание. Увеличение срока почти всегда повышает итоговые проценты. Иногда выгоднее занять у близких и закрыть долг, чем платить ещё год.
- Новый заём для погашения старого. Это самый короткий путь к долговой спирали: два платежа вместо одного и рост нагрузки.
- «Помощь» посредников. Платные «юристы по списанию долгов» часто обещают невозможное. Официальные каналы — компания, СРО, финансовый уполномоченный и Банк России.
- Отказ от общения. Если не отвечать на звонки и письма, компания передаст долг коллекторам или в суд, а расходы вырастут.
Частые вопросы
Обязана ли МФО реструктурировать заём? Нет. Это добровольное соглашение сторон. Обязательными бывают только кредитные каникулы при соблюдении условий закона.
Испортит ли реструктуризация кредитную историю? Сам факт изменения условий не является просрочкой, но информация о нём попадает в бюро кредитных историй. Просрочка до обращения портит историю сильнее.
Можно ли сначала пропустить платёж, а потом договориться? Технически можно, но шансы ниже, а неустойка и запись о просрочке уже появятся. Обращаться лучше заранее.
Что делать, если компания не отвечает? Направьте обращение повторно с уведомлением о доставке и сохраните подтверждение. Затем обратитесь в СРО или к финансовому уполномоченному.
Итог: чек-лист из 6 шагов
- Посчитайте долг, доход и максимальный платёж.
- Обратитесь в МФО до даты платежа, письменно.
- Приложите документы, подтверждающие причину.
- Получите письменный ответ и сравните условия.
- Подпишите допсоглашение только после проверки суммы и графика.
- Внесите первый платёж и сохраните все документы.
Топ-5 займов онлайн
Если долг только предстоит оформить, сравните ПСК и условия в каталоге займов: у разных МФО отличаются сроки, требования к возрасту и способы погашения. Например, MoneyMan и Займер выдают короткие займы на карту, а Лайм-Займ — на срок до года. Выбирайте вариант, платёж по которому не придётся реструктурировать.
Материал носит информационный характер и не является индивидуальной финансовой или юридической консультацией. Условия реструктуризации определяются договором и решением МФО; проверяйте актуальные правила в личном кабинете и на официальном сайте компании.